 9 min de lecture


Les ventes de voitures et des détaillants ont progressé, tandis qu’elles ont reculé dans les stations-service et les magasins de produits de santé et de soins personnels
Les ventes des détaillants américains ont progressé de 0.6% en décembre, leur plus forte hausse depuis septembre, portées par des dépenses de consommation solides. Elles marquent la fin d’une année mouvementée qui a souligné la vigueur de l’économie américaine, soutenue par un marché du travail robuste. Hors automobiles, les ventes au détail ont augmenté de 0.4%, une hausse plus modeste. Un sondage d’économistes réalisé par The Wall Street Journal prévoyait une hausse de 0.4% des ventes au détail globales et de 0.2% hors automobiles.
Les ventes au détail représentent un tiers des dépenses totales de consommation et donnent des indications sur la résilience de l’économie américaine. Selon le US Census Bureau, qui dépend du ministère du Commerce, les estimations préliminaires des ventes au détail, y compris les ventes alimentaires, ont bondi de 709.9 milliards de dollars en décembre, soit une hausse de 5.6% sur un an et de 3.2% en 2023. Par ailleurs, les ventes totales du dernier trimestre de 2023 ont augmenté de 3.9% par rapport à la même période de l’année précédente.
Les ventes ont davantage progressé chez les détaillants hors magasin (1.5%), dans les magasins de marchandises générales (1.3%), les magasins de vêtements (1.5%) et les autres magasins de détail (0.7%). À l’inverse, elles ont reculé dans les magasins de produits de santé et de soins personnels (-1.4%), les stations-service (-1.3%), les magasins de meubles (-1%) et les magasins d’électronique et d’électroménager (0.3%). Les ventes au détail sous-jacentes, qui excluent les automobiles, les stations-service, les services de restauration et les matériaux de construction, ont fortement progressé de 0.8% en décembre, leur plus forte hausse depuis juillet.
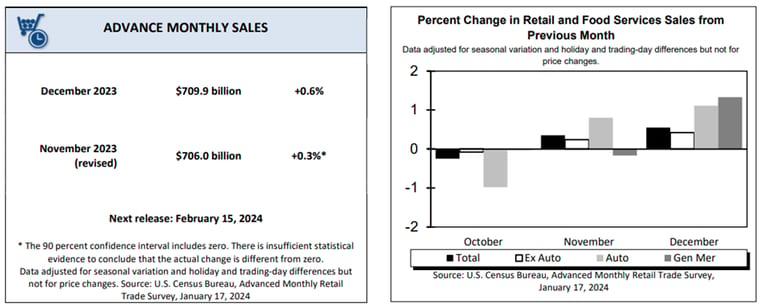
Les données mensuelles sur les ventes au détail ne sont pas corrigées de l’inflation, ce qui indique que les ventes augmentent plus vite que le taux d’inflation annuel de 3.4%, selon les chiffres de l’indice des prix à la consommation (IPC) de décembre publiés plus tôt ce mois-ci. Même d’un mois sur l’autre, les ventes des ménages ont progressé de 0.6% en décembre, contre une hausse de l’inflation de 0.3%, signe de dépenses de consommation solides.
Si le chiffre robuste des ventes au détail de décembre renforce l’idée que l’économie américaine pourrait éviter la récession annoncée par de nombreux analystes l’an dernier, il consolide également la position de la Fed, qui consiste à attendre encore un peu avant de baisser les taux d’intérêt. Toutefois, les économistes de Bank of America se montrent prudents face aux solides chiffres des ventes de décembre. Ils estiment que ces chiffres s’expliquent par un important ajustement des facteurs saisonniers, qui sera compensé en janvier.
Thomas Martin, gestionnaire de portefeuille senior chez Globalt Investments, estime que la Réserve fédérale abaissera probablement les taux d’ici la fin de l’année, même si cela ne se produira pas à chaque réunion de politique monétaire. Selon lui, les traders positionnés en faveur de baisses de taux agressives et principalement investis en actions pourraient diversifier leurs portefeuilles en y ajoutant des obligations.
Par ailleurs, les traders sur les contrats à terme Fed Funds ont revu à la baisse leurs prévisions de baisse des taux d’intérêt en mars, même si près de 60% des traders s’attendent toujours à ce que la banque centrale américaine abaisse ses taux. Selon le dernier CME Group’s FedWatch Tool, la probabilité que la Fed abaisse ses taux en mars s’élevait à 59.5% mercredi, contre 63.1% la veille et 70.2% le 11 janvier.
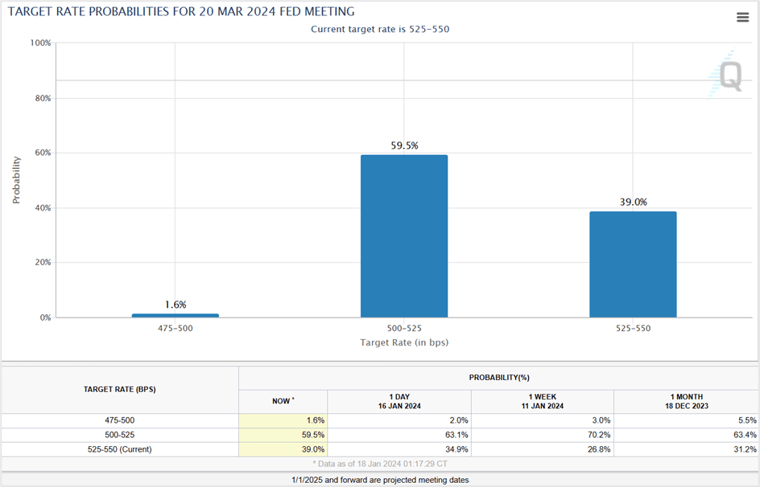
Source : site web de cmegroup
Les économistes analysent le rapport mensuel sur les ventes
Chris Larkin de Morgan Stanley a indiqué qu’avant la publication des chiffres des ventes au détail, les responsables de la Fed avaient affirmé qu’ils ne se précipiteraient pas pour baisser les taux et que le rapport sur les ventes, plus solide que prévu, publié mercredi renforce leur position.
Christopher Rupkey, économiste en chef au bureau new-yorkais de FWDBONDS, estime que la croissance économique américaine est solide et que les économistes qui avaient prédit une récession cette année devront revoir leurs prévisions à la baisse. Il a ajouté que, selon les responsables de la Fed, quelques baisses de taux cette année pourraient être appropriées pour l’économie américaine.
Quincy Krosby, stratège en chef mondiale chez LPL Financial à Charlotte, a déclaré que les ventes au détail de décembre témoignaient d’un ralentissement de l’économie, soutenu par les dépenses des ménages, dans un contexte de marché du travail solide, de baisse des prix de l’essence et de léger recul des taux d’intérêt.
Réaction des marchés aux nouvelles mensuelles sur les ventes au détail
Actions américaines Les actions américaines ont effacé leurs pertes initiales, mais ont terminé en baisse mercredi après que les ventes au détail américaines, plus fortes que prévu, ont refroidi les espoirs d’une baisse des taux d’intérêt par la Réserve fédérale dès mars. Le dollar américain et les rendements des bons du Trésor ont progressé, pesant sur les actions. Tous les indices boursiers ont terminé dans le rouge, le Dow Jones Industrial Average enregistrant une troisième séance consécutive de baisse. L’indice des 30 valeurs a clôturé en baisse de 0.25% à 37,266.67, pénalisé par une chute de près de 3% de Walgreens (WBA) et de Caterpillar (CAT), tandis que Charles Schwab (SCHW) a reculé de 1.3%. Parmi les valeurs en hausse, Boeing (BA) a rebondi de 1.3% mercredi, après avoir chuté de plus de 25% depuis son sommet de décembre. Par ailleurs, le S&P 500 et le Nasdaq 100 ont reculé de 0.56%, clôturant respectivement à 4,739.21 et 16,736.28.
Selon Jim Reid, stratège chez Deutsche Bank, la forte corrélation récente entre les actions et les obligations, qui a commencé à prendre une tournure baissière en août avant de devenir haussière en octobre, signale de nouveau une tendance baissière. Cette étroite corrélation ne durera pas éternellement, mais les deux marchés évoluent actuellement de concert et ont tous deux reculé mercredi, les investisseurs réévaluant les perspectives de baisses des taux à court terme.
Rendements des bons du Trésor Les rendements des bons du Trésor ont progressé mercredi, ceux du T-Note à 10 ans et de l’obligation à 30 ans atteignant des sommets de cinq semaines après la hausse inattendue de l’inflation des prix à la consommation au Royaume-Uni en décembre et l’atteinte d’un plus haut de trois mois par les ventes au détail aux États-Unis. Le rendement du titre à 2 ans a augmenté de 12.6 points de base à 4.363%, son niveau de clôture le plus élevé depuis le 9 janvier, tandis que les rendements du T-Note à 10 ans et de l’obligation à 30 ans ont gagné respectivement 4.2 et 2.0 points de base, à 4.109% et 4.318%. Par ailleurs, l’inversion des rendements entre les titres à 2 ans et à 10 ans s’est accentuée à -25 points de base mercredi, contre -16 points de base la veille, soit son niveau le plus bas depuis novembre dernier, après la publication du rapport sur les ventes au détail.
Selon le gestionnaire de portefeuille obligataire chez Wellington Management, Brij Khurana, les solides données économiques américaines à court terme ont incité les investisseurs à revoir à la baisse leurs anticipations concernant la Fed. Il estime que les baisses de taux intégrées dans la partie courte de la courbe des rendements sont excessives.
Dollar américain Le dollar américain a progressé face à ses homologues pour la quatrième séance consécutive au sein de l’indice USD (DXY), clôturant mercredi à 103.45, son niveau le plus élevé depuis le 12 décembre, après que le solide rapport sur les ventes au détail américaines a refroidi les anticipations d’une baisse des taux d’intérêt par la banque centrale américaine dès mars.
Le dollar américain a gagné 0.07% pour s’établir à 1.0882 face à l’euro mercredi. Face à la livre sterling et au yen japonais, le billet vert a progressé respectivement de 0.32% et de 0.65%, clôturant à 1.2676 et à 148.14.
Bien que des responsables de la Fed, tels que le gouverneur Christopher Waller et la présidente de la Fed de Cleveland, Loretta Mester, aient averti que la banque centrale ne baisserait pas ses taux de manière agressive, les marchés anticipent toujours une baisse des taux de 145 points de base cette année. Selon Niels Christensen, analyste en chef chez Nordea, l’aversion au risque et le recul des anticipations de baisse des taux sont favorables au dollar américain.
Analyse technique
Microsoft Corp. (MSFT)
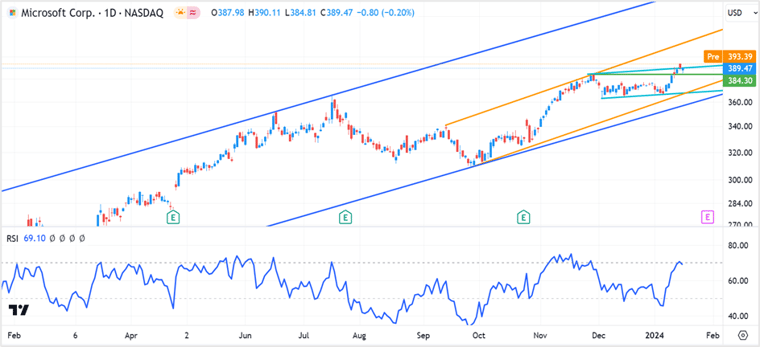
Microsoft a reflué depuis son sommet historique pour clôturer à $389.47 mercredi, en baisse de 0.20% sur la séance. Après une ouverture en demi-teinte, le géant technologique a accentué ses pertes au cours de la matinée, avant de rebondir depuis son plus bas du jour, après avoir échoué à enfoncer le support à court terme et l’ancien sommet historique à $384.30. Une clôture sous ce niveau pourrait faire baisser le titre jusqu’au prochain support à $368.00 (la ligne de tendance reliant les récents creux). À la hausse, une clôture au-dessus de $391.00 ou un franchissement de $396.00 pourrait propulser le titre vers $416.00.
Stratégie :
Prendre une position acheteuse sur MSFT si le titre clôture au-dessus de $391.00 ou franchit $396.00. Placer un stop loss à $388.00 et sortir à l’approche de $416.00. Les traders peuvent également ouvrir des positions acheteuses entre $369.00 et $370.00, avec un stop loss à $364.00 et un objectif de profit à $384.00.
Microsoft Corp. — Graphique journalier
Cliquez sur le lien pour voir le graphique — TradingView — Track All Market
Or au comptant
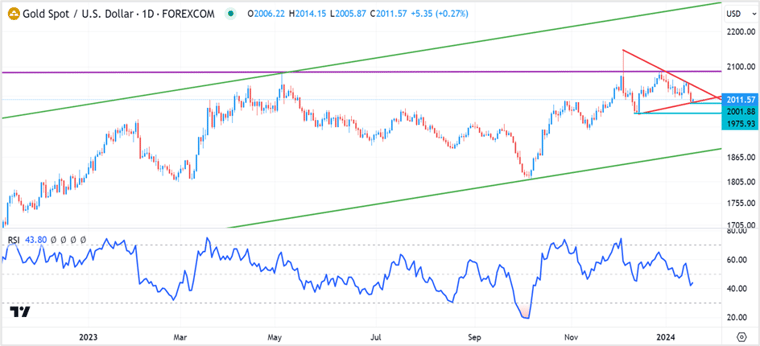
L’or au comptant a clôturé à $2006.20 mercredi, enregistrant une deuxième séance consécutive de baisse après que les chiffres des ventes au détail américaines, plus élevés que prévu, ont fait monter le dollar américain et les rendements des bons du Trésor, tout en pesant sur les actifs risqués tels que les actions et les matières premières. Le métal précieux suit une tendance haussière de fond, mais à court terme, les cours pourraient évoluer dans une fourchette comprise entre $1973.00 et $2090.00.
Si le cours de l’or reste au-dessus du plus bas de mercredi, un rebond à court terme vers $2043.00 est possible. Toutefois, pour que la prochaine phase de la hausse démarre, l’or au comptant doit clôturer au-dessus de $2090.00. À la baisse, le support à court terme se situe à $2002.00 (le plus bas de mercredi) ; une clôture en dessous pourrait prolonger le repli jusqu’à $1973.00-$1975.00 (les plus bas de décembre 2023).
Stratégie :
Prendre une position acheteuse sur l’or au comptant entre $1973.00 et $1975.00, avec un stop loss à $1962.00, et sortir à l’approche de $2040.00. Des positions acheteuses peuvent également être ouvertes si le métal précieux clôture au-dessus de $2043.00 ou franchit $2050.00. Placer le stop loss à $2035.00 pour un objectif de profit compris entre $2085.00 et $2090.00.
Or au comptant — Graphique journalier
Cliquez sur le lien pour voir le graphique — TradingView — Suivez tous les marchés