 8 Min. Lesezeit


Die Umsätze bei Autohändlern und Einzelhändlern stiegen, während sie an Tankstellen sowie in Geschäften für Gesundheit und Körperpflege zurückgingen
Die Umsätze der US-Einzelhändler stiegen im Dezember angesichts solider Verbraucherausgaben um 0,6 % – so stark wie seit September nicht mehr. Damit endete ein turbulentes Jahr, das die Stärke der US-Wirtschaft dank eines robusten Arbeitsmarktes unterstrich. Ohne Autos stiegen die Einzelhandelsumsätze um weniger starke 0,4 %. Eine Umfrage unter Ökonomen des Wall Street Journal prognostizierte einen Anstieg der Einzelhandelsumsätze insgesamt um 0,4 % und ohne Autos um 0,2 %.
Auf den Einzelhandel entfällt ein Drittel der gesamten Verbraucherausgaben; seine Umsätze geben Aufschluss über die Widerstandsfähigkeit der US-Wirtschaft. Laut dem US Census Bureau, das dem Handelsministerium untersteht, stiegen die vorläufigen Schätzungen der Einzelhandelsumsätze einschließlich der Lebensmittelumsätze im Dezember auf 709,9 Milliarden US-Dollar. Das entspricht einem Anstieg von 5,6 % gegenüber dem Vorjahr und von 3,2 % im Jahr 2023. Die Gesamtumsätze im letzten Quartal 2023 lagen derweil 3,9 % über dem entsprechenden Vorjahreszeitraum.
Höhere Umsätze wurden bei Händlern ohne Ladengeschäft (1,5 %), Warenhäusern (1,3 %), Bekleidungsgeschäften (1,5 %) und sonstigen Einzelhandelsgeschäften (0,7 %) gemeldet. Dagegen gingen die Umsätze in Geschäften für Gesundheit und Körperpflege (-1,4 %), an Tankstellen (-1,3 %), in Möbelgeschäften (-1 %) sowie in Geschäften für Elektronik und Haushaltsgeräte (0,3 %) zurück. Die Kern-Einzelhandelsumsätze, die Autos, Tankstellenumsätze, Gastronomie und Baumaterialien ausklammern, stiegen im Dezember solide um 0,8 % – so stark wie seit Juli nicht mehr.
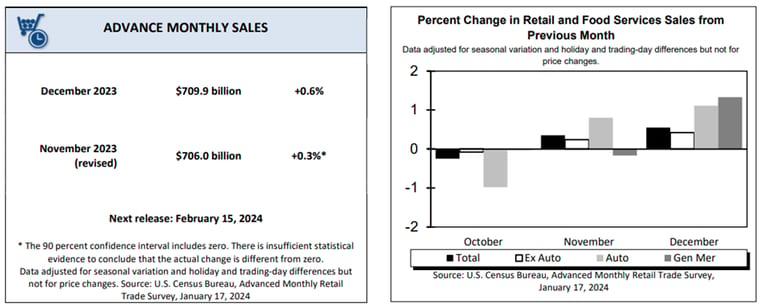
Die monatlichen Einzelhandelsdaten sind nicht inflationsbereinigt. Das deutet darauf hin, dass die Umsätze schneller steigen als die jährliche Inflationsrate von 3,4 %, die aus den Anfang dieses Monats veröffentlichten Verbraucherpreisindexzahlen (VPI) für Dezember hervorging. Auch im Monatsvergleich stiegen die Haushaltsumsätze im Dezember um 0,6 %, verglichen mit einem Inflationsanstieg von 0,3 % – ein Zeichen solider Verbraucherausgaben.
Die robusten Einzelhandelsumsätze im Dezember bekräftigen zwar die Einschätzung, dass die US-Wirtschaft womöglich nicht in eine Rezession abrutscht, die viele Analysten im vergangenen Jahr vorhergesagt hatten. Zugleich stärken sie aber auch die Argumentation der Fed dafür, mit Zinssenkungen noch etwas länger zu warten. Ökonomen der Bank of America beurteilen die starken Umsatzzahlen für Dezember jedoch mit Vorsicht. Ihrer Ansicht nach waren die Zahlen auf eine erhebliche Verschiebung saisonaler Faktoren zurückzuführen, die sich im Januar wieder ausgleichen wird.
Thomas Martin, ein leitender Portfoliomanager bei Globalt Investments, geht davon aus, dass die Federal Reserve die Zinsen wahrscheinlich bis Ende dieses Jahres senken wird, auch wenn dies nicht bei jeder geldpolitischen Sitzung geschehen dürfte. Seiner Einschätzung nach könnten Trader, die auf aggressive Zinssenkungen gesetzt und hauptsächlich in Aktien investiert haben, ihre Portfolios um Anleihen erweitern.
Unterdessen haben Trader in Fed-Funds-Futures ihre Erwartungen hinsichtlich sinkender Zinsen im März zurückgeschraubt. Der Anteil der Trader, die weiterhin mit einer Zinssenkung der US-Notenbank rechnen, liegt jedoch bei fast 60 %. Laut dem aktuellen CME Group’s FedWatch Toollag der wahrscheinliche Zielzinssatz – also der Anteil der Trader, die für März mit einer Zinssenkung der Fed rechnen – am Mittwoch bei 59,5 %, nach 63,1 % am Vortag und 70,2 % am 11. Januar.
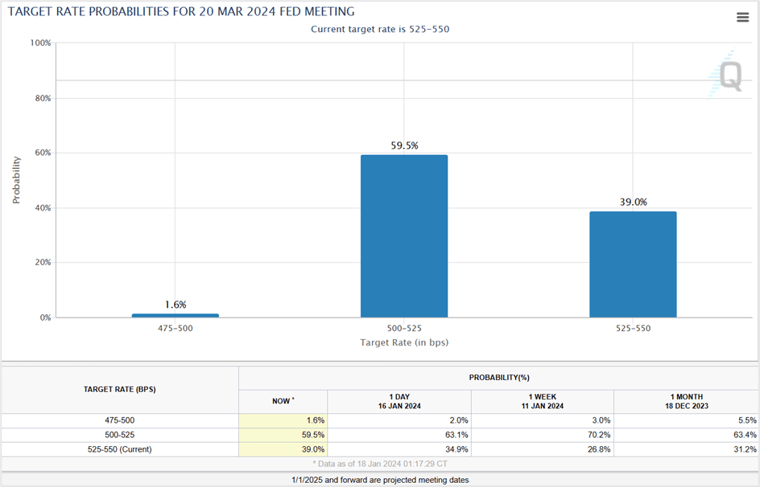
Quelle: Website der CME Group
Ökonomen bewerten den monatlichen Umsatzbericht
Chris Larkin von Morgan Stanley sagte, die Fed-Vertreter hätten vor der Veröffentlichung der Einzelhandelsumsätze betont, dass sie sich mit Zinssenkungen nicht beeilen würden. Der stärker als erwartete Umsatzbericht vom Mittwoch bekräftige ihre Einschätzung.
Christopher Rupkey,Chefökonom im New Yorker Büro von FWDBONDS, ist der Ansicht, dass das Wirtschaftswachstum in den USA solide ist und Ökonomen, die für dieses Jahr eine Rezession vorhergesagt haben, ihre Prognosen nach unten korrigieren müssen. Außerdem sagte er, dass die US-Wirtschaft laut Fed-Vertretern in diesem Jahr einige Zinssenkungen verkraften könnte.
Quincy Krosby, Chefstrategin für globale Märkte bei LPL Financial in Charlotte, sagte, die Einzelhandelsumsätze im Dezember deuteten auf eine sich verlangsamende Wirtschaft hin, die durch Haushaltsausgaben gestützt werde – bei einem starken Arbeitsmarkt, sinkenden Benzinpreisen und leicht rückläufigen Zinsen.
Marktreaktion auf die monatlichen Einzelhandelsdaten
US-Aktienmachten ihre anfänglichen Verluste wett, schlossen am Mittwoch jedoch im Minus. Die stärker als erwarteten US-Einzelhandelsumsätze dämpften die Hoffnung, dass die Federal Reserve bereits ab März mit Zinssenkungen beginnen würde. Dadurch stiegen der US-Dollar und die Renditen von US-Staatsanleihen, was die Aktienmärkte belastete. Alle Aktienindizes schlossen im Minus; der Dow Jones Industrial Average verzeichnete drei Verlusttage in Folge. Der aus 30 Werten bestehende Index schloss 0,25 % tiefer bei 37.266,67 Punkten. Angeführt wurden die Verluste von Walgreens (WBA) und Caterpillar (CAT), die um fast 3 % einbrachen, während Charles Schwab (SCHW) 1,3 % verlor. Unter den Gewinnern erholte sich Boeing (BA) am Mittwoch um 1,3 %, nachdem die Aktie gegenüber ihrem Dezemberhoch um mehr als 25 % eingebrochen war. Der S&P 500 und der Nasdaq 100 fielen derweil jeweils um 0,56 % und schlossen bei 4.739,21 beziehungsweise 16.736,28 Punkten.
Laut Jim Reid, Stratege bei der Deutschen Bank,deutet die jüngste starke Korrelation zwischen Aktien und Anleihen, die im August mit einer bärischen Tendenz begann und im Oktober bullisch wurde, nun erneut auf eine bärische Entwicklung hin. Diese enge Korrelation wird zwar nicht ewig anhalten, doch vorerst bewegen sich beide Anlageklassen im Gleichschritt und gaben am Mittwoch nach, als Anleger die Aussichten auf baldige Zinssenkungen neu bewerteten.
Renditen von US-Staatsanleihenstiegen am Mittwoch. Die Renditen der 10-jährigen US-Staatsanleihe und der 30-jährigen Anleihe erreichten den höchsten Stand seit fünf Wochen, nachdem die Verbraucherpreise im Dezember im Vereinigten Königreich unerwartet gestiegen waren und die Einzelhandelsumsätze in den USA den höchsten Stand seit drei Monaten erreicht hatten. Die Rendite der 2-jährigen Anleihe stieg um 12,6 Basispunkte auf 4,363 % – den höchsten Schlussstand seit dem 9. Januar. Die Renditen der 10-jährigen US-Staatsanleihe und der 30-jährigen Anleihe stiegen um 4,2 beziehungsweise 2,0 Basispunkte auf 4,109 % und 4,318 %. Die Renditekurve zwischen 2- und 10-jährigen Anleihen invertierte sich am Mittwoch weiter auf -25 Basispunkte, verglichen mit -16 Basispunkten am Vortag. Nach dem Einzelhandelsbericht war dies der niedrigste Stand seit November vergangenen Jahres.
Laut dem Fixed-Income-Portfoliomanager Brij Khurana von Wellington Managementhaben die robusten kurzfristigen US-Wirtschaftsdaten Anleger dazu veranlasst, ihre Erwartungen an die Fed zurückzuschrauben. Seiner Ansicht nach sind am kurzen Ende der Renditekurve zu viele Zinssenkungen eingepreist.
Der US-Dollarlegte im USD-Index (DXY) den vierten Tag in Folge gegenüber seinen Pendants zu und beendete die Sitzung am Mittwoch bei 103,45 – dem höchsten Stand seit dem 12. Dezember. Der solide US-Einzelhandelsbericht dämpfte die Erwartungen, dass die US-Notenbank im März rasch die Zinsen senken würde.
Der US-Dollar stieg am Mittwoch um 0,07 % und schloss bei 1,0882 gegenüber dem Euro. Gegenüber dem Pfund Sterling und dem japanischen Yen legte der Greenback um 0,32 % beziehungsweise 0,65 % zu und schloss bei 1,2676 und 148,14.
Obwohl Fed-Vertreter wie Gouverneur Christopher Waller und die Präsidentin der Federal Reserve Bank of Cleveland, Loretta Mester, davor warnten, dass die Notenbank die Zinsen nicht aggressiv senken werde, preisen die Märkte für dieses Jahr weiterhin Zinssenkungen um 145 Basispunkte ein. Laut Niels Christensen, Chefanalyst bei Nordea, sind die Risikoaversion und die zurückgeschraubten Erwartungen an Zinssenkungen positiv für die US-Währung.
Technische Analyse
Microsoft Corp. (MSFT)
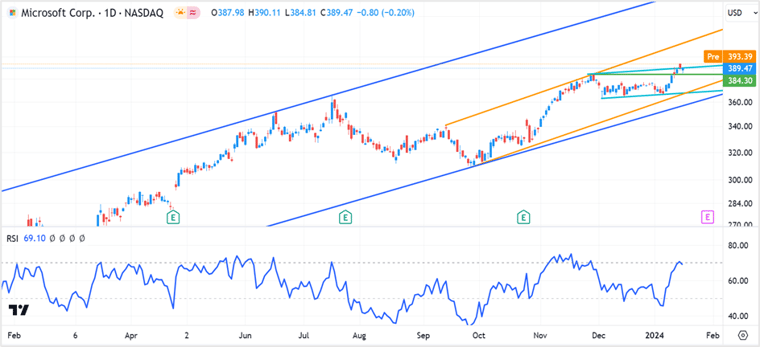
Microsoft gab von seinem Allzeithoch nach und schloss am Mittwoch bei 389,47 US-Dollar, ein Minus von 0,20 % für die Sitzung. Nach einem verhaltenen Handelsstart baute der Tech-Riese seine Verluste am Vormittag aus, bevor er sich von seinem Tagestief erholte. Zuvor war es ihm nicht gelungen, die kurzfristige Unterstützung und das vorherige Allzeithoch bei 384,30 US-Dollar zu durchbrechen. Ein Schlusskurs unter diesem Niveau könnte die Aktie in Richtung der nächsten Unterstützung bei 368,00 US-Dollar drücken (der Trendlinie, die die jüngsten Tiefstände verbindet). Nach oben könnte ein Schlusskurs über 391,00 US-Dollar oder ein Durchbruch über 396,00 US-Dollar die Aktie in Richtung 416,00 US-Dollar treiben.
Strategie:
Gehen Sie bei MSFT long, wenn die Aktie über 391,00 US-Dollar schließt oder die Marke von 396,00 US-Dollar durchbricht. Setzen Sie einen Stop-Loss bei 388,00 US-Dollar und steigen Sie aus, wenn sich der Kurs 416,00 US-Dollar nähert. Trader können auch bei 369,00–370,00 US-Dollar Long-Positionen eröffnen, mit einem Stop-Loss bei 364,00 US-Dollar und einem Gewinnziel von 384,00 US-Dollar.
Microsoft Corp. – Tageschart
Klicken Sie auf den Link, um den Chart anzusehen – TradingView — Track All Market
Spot-Gold
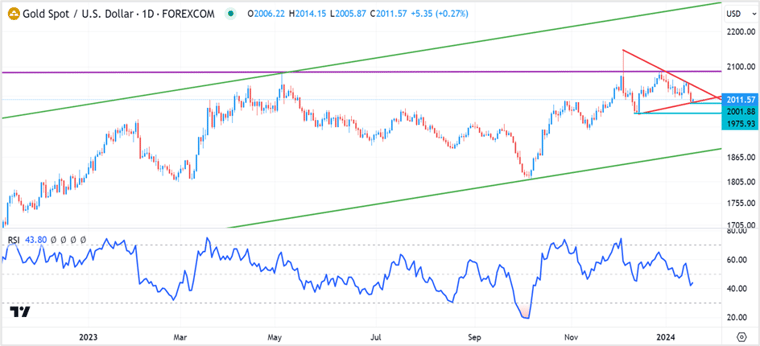
Spot-Gold schloss am Mittwoch bei 2.006,20 US-Dollar und verzeichnete damit den zweiten Verlusttag in Folge. Die stärker als erwarteten US-Einzelhandelsumsätze ließen den US-Dollar und die Renditen von US-Staatsanleihen steigen und belasteten zugleich risikoreiche Anlagen wie Aktien und Rohstoffe. Das Edelmetall befindet sich in einem primären Aufwärtstrend, kurzfristig könnten die Kurse jedoch in einer Spanne von 1.973,00 bis 2.090,00 US-Dollar schwanken.
Bleiben die Goldpreise über dem Tief vom Mittwoch, könnte es kurzfristig zu einer Erholung in Richtung 2.043,00 US-Dollar kommen. Damit die nächste Etappe der Hausse beginnt, müsste Spot-Gold jedoch über 2.090,00 US-Dollar schließen. Nach unten liegt die kurzfristige Unterstützung bei 2.002,00 US-Dollar (dem Tief vom Mittwoch). Ein Schlusskurs darunter könnte die Verluste bis auf 1.973,00–1.975,00 US-Dollar ausweiten (die Tiefstände vom Dezember 2023).
Strategie:
Gehen Sie bei Spot-Gold bei 1.973,00–1.975,00 US-Dollar long, setzen Sie einen Stop-Loss bei 1.962,00 US-Dollar und steigen Sie aus, wenn sich die Kurse 2.040,00 US-Dollar nähern. Long-Positionen können auch eröffnet werden, wenn das Edelmetall über 2.043,00 US-Dollar schließt oder die Marke von 2.050,00 US-Dollar durchbricht. Setzen Sie den Stop-Loss bei 2.035,00 US-Dollar und das Gewinnziel bei 2.085,00–2.090,00 US-Dollar.
Spot-Gold – Tageschart
Klicken Sie auf den Link, um den Chart anzusehen – TradingView — Alle Märkte im Blick