 読了時間:約2分


国内総生産(GDP)は前の3カ月から減速したものの、予想を上回った
米国商務省の経済分析局の木曜日に公表された速報によると、2023年第4四半期の米国経済成長率は年率3.3%だった。米国内で生産されたすべての財・サービスを測る実質国内総生産(GDP)は、個人消費が堅調だったことを背景に、ウォール街のエコノミストが予想した2.0%を上回る伸びとなった。これにより、2022年半ば以降、多くのアナリストが予測していた深刻な景気後退の見通しは払拭された。
予想を上回るGDP報告は、第4四半期にインフレが大幅に鈍化したことを背景に発表された。個人消費支出(PCE)を反映するコア価格は最終四半期に2.0%上昇し、総合インフレ率は1.8%上昇した。年間では、PCE価格指数は2.7%上昇し、2022年第4四半期に報告された5.9%を大きく下回った一方、コアインフレ率は同期間の5.1%から3.2%となった。
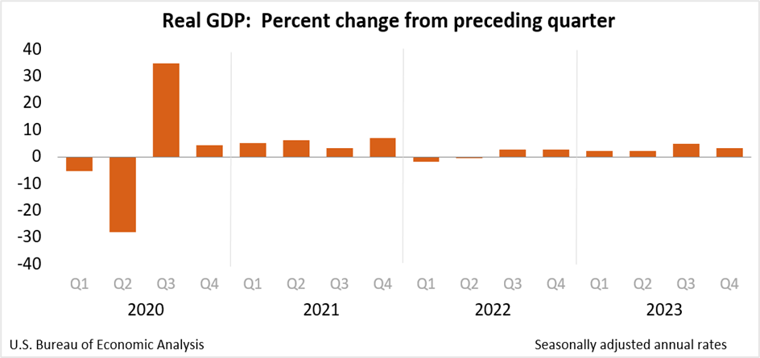
米国経済は第3四半期に4.9%成長し、インフレが大幅に鈍化するなかでも急速な伸びを示した。力強いGDP成長の主な要因は、解雇が少なく賃金が堅調に上昇したことを背景とする労働市場の底堅さであり、これが個人消費を支えた。さらに、政府支出の堅調さ、ほぼゼロの金利、COVIDパンデミック中の家計への現金給付が家計の貯蓄を押し上げ、企業は低金利を確保した。これらすべてが、ほぼ確実視されていた景気後退の回避に寄与した。
第4四半期のGDP報告は、米連邦準備制度理事会(FRB)の政策当局者が今年初の金融政策会合を開く1週間足らず前に発表された。市場では、FRB当局者が政策金利を数十年来の高水準である5.25%-5.50%に維持すると圧倒的に予想されているが、力強いGDP報告を受け、米中央銀行が高金利をさらにしばらく維持する可能性がある。
一方、フェデラルファンド金利先物のトレーダーは、FRBが近く利下げに転じるとの予想を徐々に引き下げている。CME FedWatch Toolによると、市場が織り込む3月の利下げ確率は、現在の水準から46.2%となっている。この数字は、利下げ確率が75.6%と高かった1カ月前から大幅に低下した。
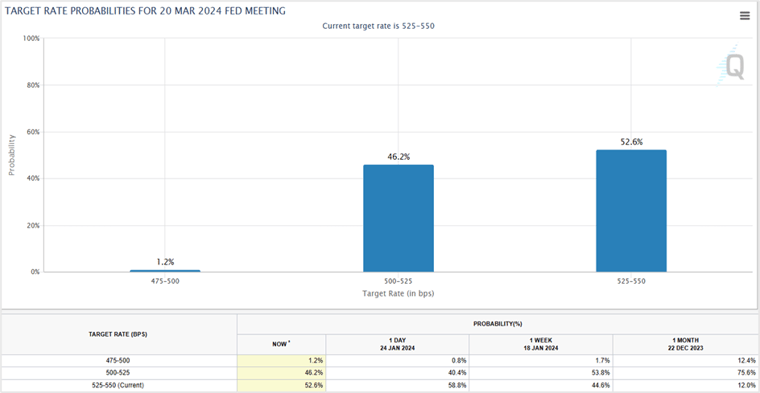
出典:cmegroupウェブサイト
第4四半期の国内総生産(GDP)報告の主なポイント
実質GDPの伸びを主導したのは、財・サービスに対する個人消費、連邦政府・州政府・地方自治体の支出、輸出、住宅および非住宅の固定投資、民間在庫投資だった。消費者は主に食品、宿泊、医療などのサービスに支出した一方、財への支出にはその他の非耐久財、娯楽用品、自動車が含まれた。
一方、実質GDPの第4四半期の減速は、主に民間在庫投資、個人消費、住宅固定投資、連邦政府支出の減少によるもので、輸入の伸びも鈍化しました。名目GDPは年率4.8%、3,287億ドル増加し、27兆9,400億ドルとなりました。第3四半期は年率8.3%、5,471億ドルの増加でした。
国内総購入価格指数は第3四半期の2.9%から第4四半期には1.9%上昇し、個人消費支出(PCE)価格指数は2.6%から1.7%に上昇率が低下した。一方、食品とエネルギー価格を除くコアPCE価格指数は2.0%上昇し、第3四半期と同じ伸び率となった。
報告書全文はこちら.
エコノミストによる国内総生産(GDP)統計の評価
Rob Haworth氏は、US Bank Asset Management Groupのシニア投資戦略ディレクターであり、個人消費が堅調ななかインフレが鈍化したことで、GDP報告は市場を驚かせたと考えている。同氏は、今後も企業収益と売上高の伸びが下支えになると予想している。
Hargreaves Lansdownのアナリスト、Sophie Lund Yates氏は、個人消費が堅調なため、高金利とインフレの膨張にもかかわらず米国経済は底堅さを保っていると述べた。同氏によると、家計は過剰な貯蓄を取り崩しており、多くの人が個人ローンで高金利を支払うなど、予想を上回るショックを吸収している。同氏は、影響を伴わずにこの嵐が過ぎ去ることはないと考えているが、FRBが近く利下げすると予想する市場参加者は大きく失望するだろうと警告している。
米国第4四半期GDP報告への市場の反応
米国株は木曜日に上昇した。S&P 500とダウ工業株30種平均は再び過去最高値で引けた一方、ナスダック100は取引時間中の高値から下落し、小幅高で取引を終えた。予想を上回る第4四半期GDP成長率が、米国経済に対する投資家の楽観的な見方を強めた。主要指数のS&P 500は0.53%上昇して4,894.16で引け、ダウは0.64%上昇して38,049.13、ナスダック100は0.10%上昇して15,510.50となった。
米国経済は堅調な個人消費に押し上げられ、第4四半期に3.3%成長した。インフレが落ち着いた水準を維持するなか、景気後退を回避しつつ高物価との闘いでFRBが成果を上げていることが示された。Dow Jones Newswiresによると、S&P 500は今後12カ月の予想利益の20倍で取引されており、FRBが2022年に利上げを開始して以来の高水準となっている。
米国債利回りは木曜日に低下した。米国経済が第4四半期に力強い結果を示したにもかかわらず、投資家はGDP報告のインフレ要素に注目し、物価がさらに下落すると予想した。一方で、FRBが今年、0.25ポイントの利下げを6回実施するとの見方は維持した。
2年債利回りは8.5ベーシスポイント低下して4.299%となり、10年債利回りは6ベーシスポイント低下して4.12%、30年債利回りは3.9ベーシスポイント低下して4.372%となった。
一方、米財務省は410億ドルの7年債の入札をわずかなディスカウントで無事に実施した。BMO Capital Marketsのレポートによると、非ディーラーからの応札率は平均を上回る86.1%だった。
米ドルは木曜日、米ドル指数(DXY)で他の通貨に対して上昇し、貿易加重指数は0.33%上昇して2営業日ぶりの高値となる103.57で引けた。米ドルはユーロに対して0.35%上昇し、木曜日の取引を1.0846で終えた。また、英ポンドに対して0.15%上昇して1.2706、円に対して0.11%上昇して147.66となった。第4四半期の米国経済の力強い成長を受け、FRBが高金利をより長く維持するとの期待が高まり、米ドル需要が増加した。一方、木曜日の欧州中央銀行(ECB)金融政策会合後、投資家が4月の利上げの可能性に賭ける動きを強めたため、ユーロは圧力を受けた。
テクニカル分析
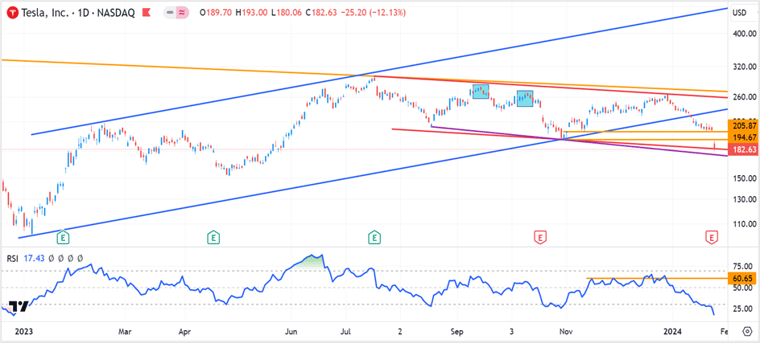
Tesla Inc (TSLA)
Tesla株は、同社が昨年第4四半期の予想を下回る業績を報告し、2024年の電気自動車(EV)について慎重な見通しを示したことを受け、木曜日に12%超下落して182.63ドルで引けた。低調な決算に加え、経営陣の曖昧な見通しが多数の格下げや目標株価の引き下げを招き、株価は2023年5月19日以来の安値で取引を終えた。
Tesla株は現在、主要な下降トレンドにあり、中期的な弱気トレンドラインである183.00ドルをわずかに下回って引けた。反発する前に175.00~176.00ドルまで下落が続く可能性が高い。上値では、当面の抵抗線は11月の安値にあたる195.00ドル付近で、その次は205.00~208.00ドルのゾーンとなる。RSIは売られ過ぎの領域にあり、急落後に短期的な反発が起きる可能性を示している。
トレード戦略
価格が175.00~176.00ドルまで下落した場合、Teslaを買い建てる。ストップロスを169.00ドルに置き、価格が190.00~194.00ドルに近づいたら決済する。一方、買いポジションは株価が208.00ドルを上回って引けた場合にのみ試みるべきだ。ストップを201.00ドルに置き、利益目標を237.00~240.00ドルとする。
Tesla Inc.- 日足チャート
チャートを表示するにはリンクをクリックしてください- TradingView — あらゆる市場を追跡
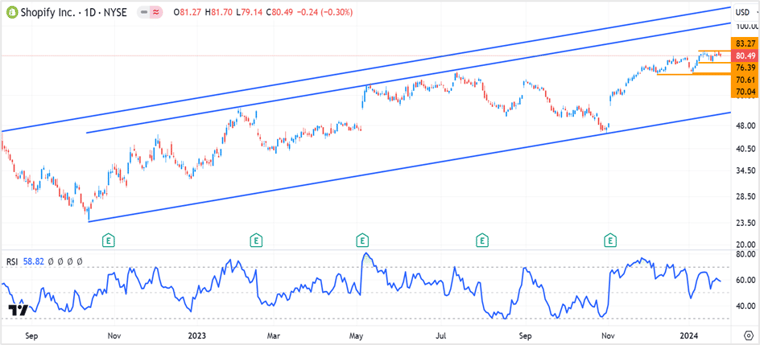
Shopify Inc. (SHOP)
SHOPは木曜日に0.30%下落して80.49ドルで引け、週前半に記録した約2年ぶりの高値から反落した。株価はおおむね市場全体に沿った動きとなった一方、Shopifyは引き続き主要な上昇トレンドにある。ただし、ダブルトップの形成は、ネックラインを下回った場合に短期的な株価下落を示唆している。
価格が80.50ドル(ダブルトップの反転パターンにおけるブレイクアウト水準)を下回って引けた場合、下落は70.00~70.60ドルまで続く可能性がある。この水準は12月と1月の安値を結ぶ水平線にあたる。一方、株価が反発して83.50ドルを上回って引けた場合、上昇は103.00~116.00ドルまで続く可能性がある。
トレード戦略
SHOPは株価が80.50ドルを下回って引けた場合にのみ売り建てる。ストップロスを84.50ドルに置き、価格が71.00ドルに近づいたら決済する。反対に、Shopifyが84.00ドルを上回って引けるか、86.00ドルを上抜けた場合は買いポジションを建てる。ストップロスを78.00ドルに置き、利益目標を103.00~115.00ドルとする。買いポジションにはトレーリングストップを設定すること。
Shopify Inc.- 日足チャート
チャートを表示するにはリンクをクリックしてください- TradingView — あらゆる市場を追跡