 読了時間:約2分


しかし、まちまちなデータは失業率の上昇と賃金上昇率の低下も示した
米国経済は2月に275,000人の新規雇用を生み出しました。これは過去12カ月の平均である230,000人を上回り、経済学者の予想である198,000人を大幅に上回る数字です。「米労働統計局」の月次データでは、医療、飲食サービス、政府、社会扶助、運輸、倉庫業で雇用が増加したことが示されました。ただし、雇用者数の大幅な増加は、賃金の伸びが鈍化する一方で、米国の失業率が1月の3.7%および前年の3.6%から3.9%に上昇したことで、ある程度相殺されました。さらに、12月と1月の雇用増加数は、それぞれ333,000人から290,000人へ、353,000人から229,000人へと下方修正されました。前月の雇用者数の修正と2月の賃金の伸び悩みは投資家を安堵させ、連邦準備制度理事会(FRB)が6月に利下げするとの期待をつなぎ止めました。
一方、就職を諦めた人や、経済的な理由でパートタイムの仕事を選んでいる人を含む、雇用状況を測るもう一つの指標である「実質失業率」は7.3%に上昇した。
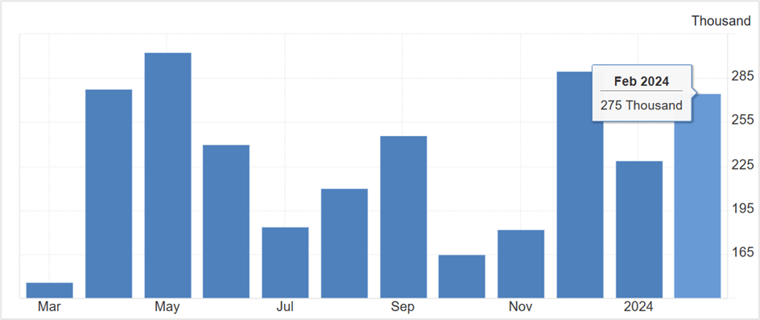
出典:Trading Economics
非農業部門雇用者数の統計は、家計調査と事業所調査で構成される。前者は労働力の状況を測定し、後者は雇用、賃金、業種別の収入を把握する。
家計調査によると、2月の失業者数は前年の6.0百万人から334,000人増加して6.5百万人となり、失業率は前年同期の3.6%から3.9%に上昇しました。また、この調査では、労働参加率が3カ月連続で62.5%の横ばいとなり、就業者人口比率にもほとんど変化がなかったことが明らかになりました。
2月の雇用増加に寄与した主な部門は、医療(67,000人)、政府(52,000人)、飲食サービス・飲酒施設(42,000人)、社会扶助(24,000人)、建設(23,000人)、運輸・倉庫業(20,000人)、小売業(19,000人)でした。一方、事業所調査によると、鉱業、石油・ガス、製造業、貿易全般、金融サービスでは雇用にほとんど変化がありませんでした。
賃金を見ると、民間非農業部門の雇用者の平均時給は先月0.1%上昇した。1月の0.5%上昇から大幅に鈍化し、エコノミスト予想の0.2を下回った一方、従業員の平均労働時間は前月比で0.1%増加した。
雇用者数の発表が終わり、市場の注目は火曜日に発表予定の2月の米消費者物価指数(CPI)に集まる。
2月の雇用統計発表に対する市場の反応
米国株式市場は金曜日に下落した。テクノロジー株の利益確定売りが主要株価指数を押し下げた。ダウ工業株30種平均は0.18%、S&P 500は0.26%、Nasdaq 100は1.53%下落した。半導体株はここ数カ月の大幅な上昇の後に急落した。大きく値下がりした銘柄には、マーベル・テクノロジー、ブロードコム、Nvidia、AMD、モノリシック・パワー・システムズが含まれる。しかし、株式市場全体が買われ過ぎの状態にあり、先週は反落したにもかかわらず、多くの投資家は引き続き株式に強気である。ただし、金曜日の下落がもう少し続くと見る向きもある。
その一人が、セントルイスにあるウェルズ・ファーゴ・インベストメント・インスティテュートのシニア・グローバル市場ストラテジスト、スコット・レン氏だ。同氏は、投資家が利益の一部を確定したため金曜日に市場が下落したと考えており、今後数カ月で株式が5~10%下落する可能性も否定していない。
米国債利回りは金曜日、全般的に低下して取引を終えたが、米労働省の発表で、米国経済が雇用を増やしたにもかかわらず、2月の失業率が25カ月ぶりの高水準に上昇したことが示されると、取引時間中の安値からは戻した。2年米国債利回りは2.8ベーシスポイント低下して4.478%、指標となる10年米国債利回りは0.8ベーシスポイント低下して4.079%となった一方、30年米国債利回りは0.9ベーシスポイント上昇して4.255%となった。
Key Private Bankの最高投資責任者、ジョージ・マテヨ氏は、2月の雇用統計はまちまちな内容で、一部の指標が強さを示した一方、ほかの指標は弱いままだったと考えている。同氏は、労働市場は健全だが、FRBの政策担当者が金利見通しを変えるほど強くはないと見ている。
一方、雇用統計の内容がまちまちだったにもかかわらず、Fed Funds先物のトレーダーの見方に変化はなく、6月に25ベーシスポイントの利下げが行われる確率を57.4%と引き続き織り込んでいる。これは「CME FedWatch Tool のデータで示された。
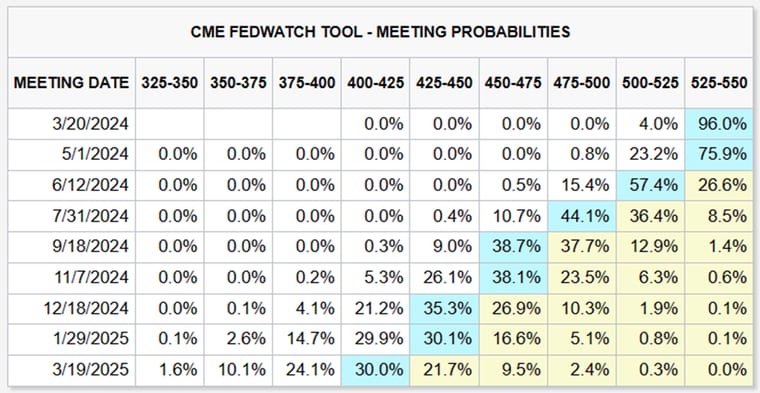
出典:CME Groupウェブサイト
米ドルは金曜日、通貨指数を構成する他通貨に対して下落し、6営業日連続の下落となった。雇用統計の内容がまちまちだったことや中東情勢の緊張緩和により、準備通貨である米ドルの需要が弱まった。
米ドル指数(DXY)は、米ドルの主要6通貨に対する強さを示す指標で、0.11%下落して102.71となり、1月15日以来の安値で取引を終えた。さらに、好調な始まりの後に株式市場が反落したことや米国債利回りの低下が、流動性を求める米ドル需要を押し上げ、米ドルを下落させた。
インフレ動向に大きな変化がない限り、今年前半の利下げ観測を背景に、米ドルは引き続き緩やかに下落すると為替ストラテジストは予想している。
一方、日本円は先週、米ドルに対して30年以上ぶりの安値から反発し、2月3日以来の高値まで上昇した。これは、日銀の政策担当者が今月の会合でマイナス金利政策を終了する可能性があるとの報道を受けたものだ。
テクニカル分析
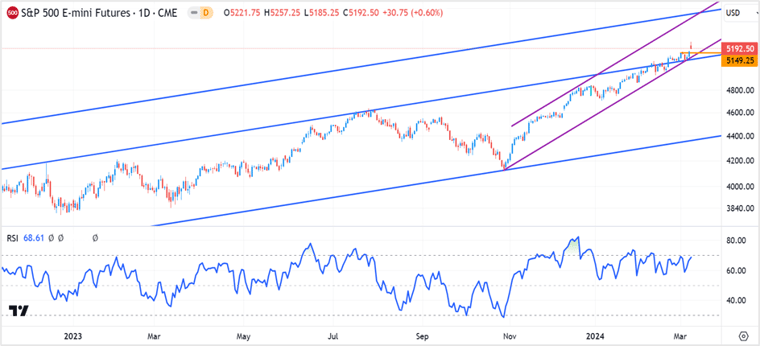
S&P 500 3月限先物(ESH24)
指数先物は金曜日の取引を5,192.50で終え、前日比0.60%、週間では0.90%上昇した。主要株価指数は、テクノロジー株の大幅な上昇に主導され、3週連続、直近9週間のうち8週目の上昇を記録した。しかし、金曜日の反落を受けてさらに下落する可能性があり、S&P 500先物は短期サポートゾーンの5,100~5,150を試す展開が考えられる。上値では、直近のレジスタンスが5,268のフィボナッチ・リトレースメント50%水準にあり、その上は5,368、5,550が続く。
トレード戦略:
指数先物が5,100~5,130まで下落したら買い、ストップロスを5,100、利益目標を5,260に設定する。利益が伸びたらストップロスを追随させる。
チャートを見るにはリンクをクリックしてください- TradingView — 全市場を追跡
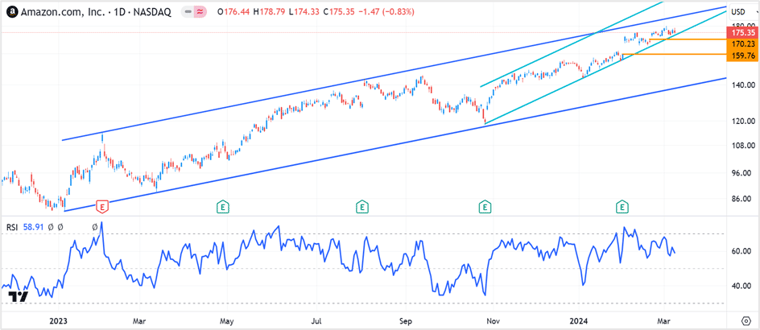
Amazon(AMZN)
Amazon株は先週1.61%下落し、175.35ドルで取引を終えた。広範な市場売りの中、3週間ぶりに週間ベースで下落した。2021年11月の高値からの反落により、株価は短期サポートゾーンの170.00~174.00ドルに近づいており、短期的な買いエントリーを示唆している。この水準を下回って取引を終えれば、さらに下落する可能性があり、Amazon株はすぐに160.00ドルを試す展開も考えられる。株価が140.00ドルまで下落する可能性もある。
しかし、株価がサポートを維持すれば、長期的な上昇チャネルの上限、および史上最高値の188.00~190.00ドルまで上昇し、さらに208.00~210.00ドルに向かう可能性がある。
トレード戦略:
170.00~174.00ドルの範囲で株式を買い、ストップロスを165.00ドル、利益目標を188.00ドルに設定する。160.00ドルで買いポジションを建て、154.00ドルでストップ・アンド・リバースを設定し、利益目標を175.00ドルとすることもできる。ストップにかかった場合は、ストップロスを164.00ドルに設定してショートポジションを保有し続け、価格が140.00~142.00ドルに近づいたら決済する。
チャートを見るにはリンクをクリックしてください- TradingView — 全市場を追跡