 9 Min. Lesezeit


Aktienkurse brechen ein, Anleiherenditen und der US-Dollar steigen, da die Hoffnungen auf Zinssenkungen schwinden
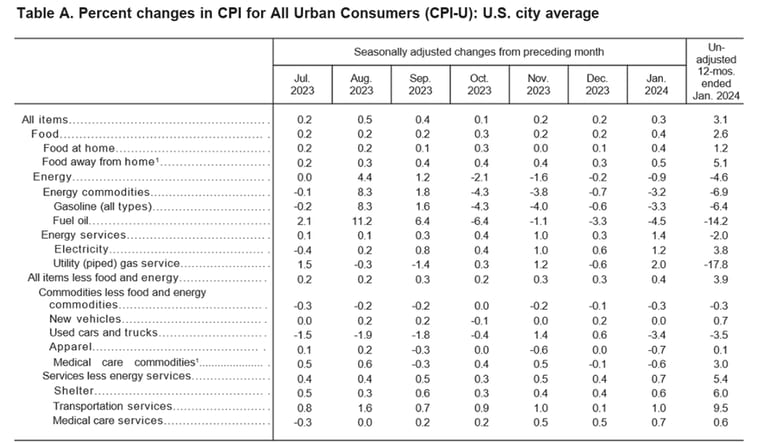
Der Verbraucherpreisindex in den USA, ein Maß für die Preise, die städtische Verbraucher für einen Waren- und Dienstleistungskorb zahlen, stieg im Januar gegenüber dem Vormonat um 0.3% und blieb damit angesichts höherer Wohnkosten unverändert gegenüber dem Vormonat, wie das US-Arbeitsamt für Arbeitsstatistik am Dienstag berichtete. Im Jahresvergleich sank die Inflation leicht von 3.4% im Dezember auf 3.1% im vergangenen Monat. Ökonomen prognostizierten einen Anstieg der Gesamtinflation um 0.2% gegenüber dem Vormonat und um 2.9% im Jahresvergleich.
Unterdessen stieg die Kerninflation, ein Maß für die Verbraucherpreisinflation ohne Lebensmittel- und Energiepreise, im Januar um 0.4%, gegenüber 0.3% einen Monat zuvor. Im Jahresvergleich lag sie unverändert zum Vormonat bei 3.9%. Damit übertraf sie erneut die Prognosen der Ökonomen von einem Anstieg um 0.3% beziehungsweise 3.7%.
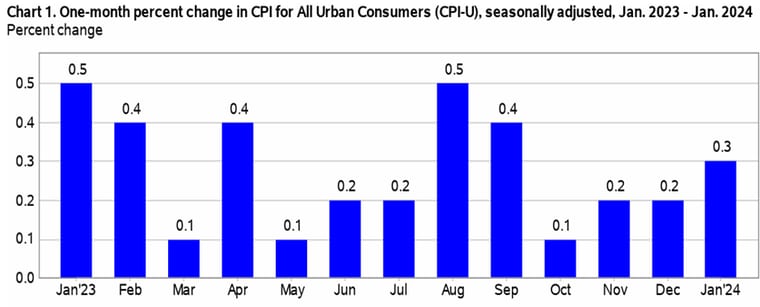
Quelle: Website des US-Arbeitsamts für Arbeitsstatistik
Der Verbraucherpreisindex verzeichnete im Januar seinen stärksten Anstieg seit vier Monaten, hauptsächlich aufgrund eines sprunghaften Anstiegs der Wohnkosten, die zwei Drittel aller Positionen in der Gesamtzahl ausmachen. Der Index stieg so schnell wie seit September 2023 nicht mehr. Grund dafür waren ein starker Arbeitsmarkt und eine widerstandsfähige Wirtschaft, wodurch die Hoffnung auf eine baldige Zinssenkung durch die Federal Reserve gedämpft wurde.
Laut dem CME FedWatch Tool erwarten 62% der Trader, dass die Fed die Zinsen im Mai unverändert lässt. Vor dem am Dienstag veröffentlichten Verbraucherpreisbericht waren es am Vortag noch 39.3%. Unterdessen rechnen rund 51% damit, dass die US-Notenbank die Leitzinsen im Juni senkt.
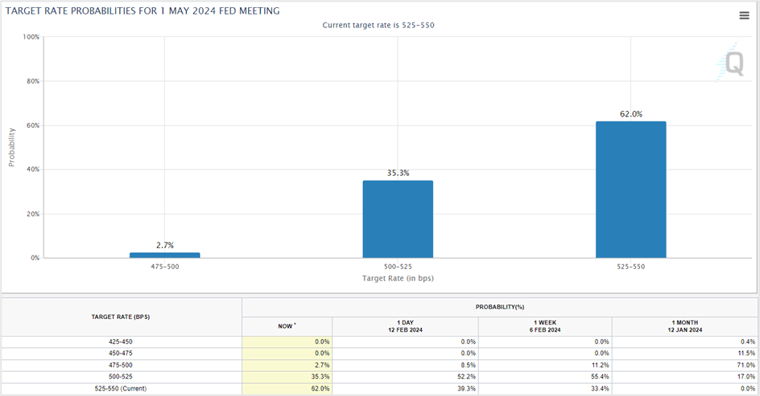
Quelle: Website von cmegroup
Wichtige Erkenntnisse aus dem Bericht zum Verbraucherpreisindex
Die wichtigste Komponente der Gesamtinflation, der Wohnkostenindex, stieg im Januar gegenüber dem Vormonat um 0.6%, während der Lebensmittelindex um 0.4% zulegte und der Energieindex um 0.9% sank. In den vergangenen 12 Monaten stieg der Wohnkostenindex um 6.0%, der Lebensmittelindex legte um 2.6% zu und der Energieindex sank um 4.6%.
Bei den Komponenten des Wohnkostenindex, der zwei Drittel der Gesamtinflation ausmacht, trugen die Mieten für den Hauptwohnsitz im Januar zu einem Anstieg um 0.4% bei, während die kalkulatorischen Mieten für selbstgenutztes Wohneigentum um 0.6% stiegen.
Quelle: Website des US-Arbeitsamts für Arbeitsstatistik
Ökonomen bewerten die Daten zur Verbraucherpreisinflation
Seema Shah, Chefstrategin für globale Märkte bei Principal Asset Management, ist der Ansicht, dass der Inflationsbericht des Arbeitsamts für Arbeitsstatistik weder den Märkten noch der Fed gefallen dürfte. Sie warnt jedoch davor, vorschnell zu dem Schluss zu kommen, dass die Inflation wieder angezogen hat. Ihrer Ansicht nach ist eine Zinssenkung im März vom Tisch. Sollte sich die Wirtschaftstätigkeit jedoch infolge der vergangenen Zinserhöhungen verlangsamen, bestehe weiterhin die Chance, dass die Fed im Mai eine Kehrtwende vollzieht.
Art Hogan, Chefmarktstratege bei B. Riley Financial, sagte, die höher als erwartet ausgefallene Verbraucherpreisinflation sei für Anleger ein Anlass gewesen, in einem überhitzten Markt Gewinne mitzunehmen. Die Daten zum Verbraucherpreisindex seien zwar leicht höher ausgefallen, doch gebe es genügend Belege dafür, dass die Inflation zurückgehe.
Kevin Gordon, leitender Anlagestratege bei Charles Schwab, glaubt, dass sich die Märkte vor der Veröffentlichung der Daten zum Verbraucherpreisindex für Januar in einem überhitzten Bereich befanden. Seiner Ansicht nach werden die hartnäckigen Faktoren, die die Inflation hoch halten, wie die Wohnkosten und der robuste Arbeitsmarkt, die Fed-Vertreter dazu veranlassen, die höheren Zinsen länger beizubehalten. Er fordert Anleger auf, den Entscheidungsträgern zu glauben, wenn diese sagen, dass sie erst dann zu Zinssenkungen greifen werden, wenn sich die Inflation ihrem Jahresziel von 2% nähert.
Marktreaktion auf die Daten zum Verbraucherpreisindex für Januar
Die US-Aktienmärktegaben am Dienstag nach, nachdem die Inflationszahlen für Januar alle Hoffnungen auf eine Zinssenkung im März zunichtegemacht hatten, obwohl die meisten Anleger weiterhin skeptisch waren, dass die Fed im Mai zu niedrigeren Zinsen übergehen würde. Die drei großen Aktienindizes fielen um mehr als ein Prozent. Der Dow Jones Industrial Average verzeichnete dabei seinen stärksten prozentualen Tagesverlust seit fast elf Monaten. Der Index mit 30 Aktien schloss bei 38,272.75, ein Minus von 1.35%, während der Leitindex S&P 500 1.37% niedriger bei 4,953.17 schloss und der Nasdaq 100 um 1.58% auf 17,600.42 nachgab.
Die höher als erwartet ausgefallenen Inflationszahlen haben die Erwartungen einer Zinssenkung im Mai und Mai verringert; die meisten Trader rechnen nun damit, dass die Fed im Juni handelt. Die beeindruckende Erholung der US-Aktienmärkte am Dienstag ist jedoch rätselhaft. Einige Analysten vermuten, dass die US-Wirtschaft möglicherweise signalisiert, dass sie keine niedrigeren Zinsen benötigt.
Analysten von Goldman Sachs zufolge wurde die Aktienmarktrally hauptsächlich von den Technologieriesen der Magnificent Seven angeheizt: Apple (AAPL), Microsoft (MSFT), Meta Platforms (META), Alphabet (GOOG), Amazon (AMZN), Nvidia (NVDA) und Tesla (TSLA). Diese sieben Aktien erzielten im vergangenen Jahr zusammen eine Rendite von etwa 76%, während die übrigen 493 Aktien im S&P 500 nur magere 14% erzielten. Seit Jahresbeginn liegen die Magnificent Seven 8% im Plus, verglichen mit einem Anstieg von 3% bei den übrigen S&P-500-Aktien.
Die Renditen von US-Staatsanleihenstiegen am Dienstag, wobei die Rendite der 10-jährigen Note auf den höchsten Stand seit zweieinhalb Monaten kletterte. Im Gegensatz dazu erreichte die zinssensible 2-jährige Note nach den höher als erwarteten Verbraucherpreisdaten und der daraufhin erfolgten Verschiebung der Prognosen für Zinssenkungen in diesem Jahr einen Neunmonatshöchststand. Trader rechnen nun mit einer Zinssenkung der Fed im Juni statt mit der zuvor erwarteten Senkung um 25 Basispunkte im März.
Am Dienstag um 15:00 Uhr Eastern Time sprang die Rendite der 2-jährigen Note um 18.7 Basispunkte auf 4,654%, während die Renditen der 10-jährigen Note und der 30-jährigen Anleihe um 14.5 bzw. 9.6 Basispunkte auf 4.315% bzw. 4.466% stiegen.
Laut FedWatch haben der solide Arbeitsmarktbericht in der ersten Februarwoche und die am Dienstag überraschend hoch ausgefallene Verbraucherpreisinflation die Erwartungen für Zinssenkungen im Jahr 2024 deutlich von 160 Basispunkten auf unter 90 Basispunkte gesenkt. Dies hat sich auf die Zinsentscheidungen von Zentralbanken weltweit ausgewirkt. Trader erwarten nun, dass die Reserve Bank of Australia (RBA) die Zinsen in diesem Jahr nur einmal senkt. Außerdem besteht für Zentralbanken aus Schwellenländern nur wenig Spielraum, die Geldpolitik vor der Federal Reserve zu lockern, da dies zu einem starken Rückgang der heimischen Währung gegenüber dem US-Dollar führen könnte.
Der US-Dollarstieg gegenüber seinen Pendants im Dollarindex (DXY) auf ein Dreimonatshoch, nachdem die hohen Inflationsdaten die Wetten auf Zinssenkungen auf Juni dieses Jahres verschoben und die Nachfrage nach dem Greenback angekurbelt hatten. Der US-Dollar-Index schloss am Dienstag bei 104.96, ein Plus von 0.76%. Der Greenback legte gegenüber dem Euro um 0.59%, gegenüber dem Pfund Sterling um 0.29% und gegenüber dem japanischen Yen um 0.96% zu. Die US-Währung stieg erstmals seit fast drei Monaten über 150 Yen und löste damit Forderungen nach einem Eingreifen aus, falls es zu einem raschen, spekulativ bedingten Rückgang der asiatischen Währung kommen sollte.
Unterdessen preisen Trader von Fed Funds Futures eine Wahrscheinlichkeit von weniger als 50% ein, dass die US-Notenbank im Mai zu niedrigeren Zinsen übergehen wird. Sie werden die Äußerungen von Vertretern der US-Notenbank zu ihrer Interpretation des Inflationsberichts weiterhin aufmerksam verfolgen.
Laut Kristoffer Kjaer Lomholt, Direktor für FX- und Zinsstrategie bei Danske Bank, wird der Greenback kurzfristig aufgrund der vergleichsweise höheren Zinsen in den USA stark bleiben. Jede Korrektur bei Risikoanlagen werde die Nachfrage nach dem Dollar zusätzlich erhöhen. Er sagte außerdem, dass die Bank Long-Positionen in der US-Währung gegenüber dem Euro, dem Pfund Sterling und der norwegischen Krone hält.
Technische Analyse
Dow Jones Industrial Average März-Futures (YMH24)
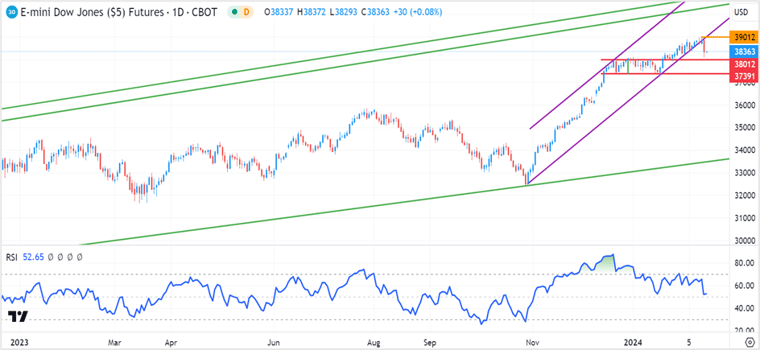
Die Futures auf den Dow Jones Industrial Average (DJIA) mit 30 Aktien fielen am Dienstag um 1.42% auf 38,333 und schlossen nach einem Ausverkauf an der Wall Street, bei dem Aktien flächendeckend nachgaben, angesichts der höher als erwartet ausgefallenen Verbraucherpreisdaten auf einem Tiefstand nahe einem Eineinhalbmonatstief.
Die Index-Futures eröffneten unterhalb der kurzfristigen Trendlinienunterstützung und stürzten während der Vormittagssitzung um mehr als 1.5% in Richtung des Ausbruchsniveaus vom 19. Januar, bevor sie einen Teil der Verluste wieder wettmachten und nahe einem Zweiwochentief schlossen.
Die kurzfristige Unterstützung liegt bei 38,012. Ein Schlusskurs unter diesem Niveau könnte die Index-Futures zurück in die Konsolidierungszone von 37,390-38,010 drücken. Auf der Oberseite sollten die Index-Futures über dem jüngsten Allzeithoch von 39,012 schließen, um wieder an Dynamik zu gewinnen. Dies könnte sie bis auf 40,300-40,800 treiben.
Strategie:
Gehen Sie bei 38,010 Long in Dow-Futures, mit einem Stop und einer Umkehrposition bei 37,800 und einem Kursziel von 39,000. Werden die Stops ausgelöst, halten Sie die Short-Positionen mit einem Stop-Loss bei 38,100 und steigen Sie aus, wenn sich die Index-Futures 37,400 nähern.
Sie können auch Long-Positionen eröffnen, wenn die Dow-Futures über 39,012 schließen oder 39,150 durchbrechen. Setzen Sie einen Stop-Loss bei 38800 und steigen Sie aus, wenn sich die Index-Futures 40,300 nähern.
Die Märkte dürften in den nächsten Wochen volatil bleiben. Sichern Sie daher Ihre Gewinne mit einem nachgezogenen Stop.
Dow Jones Industrial Average März-Futures – Tageschart
Klicken Sie auf den Link, um den Chart anzusehen – TradingView — Alle Märkte verfolgen
Broadcom Inc (AVGO)
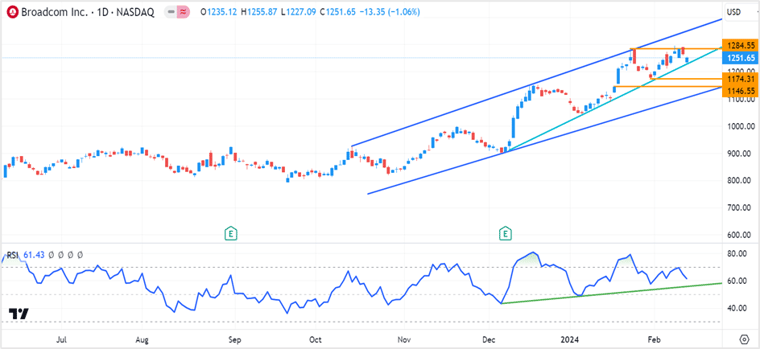
Broadcom erholte sich, nachdem die Aktie die Unterstützung an der Trendlinie bei $1230.00 getestet hatte, und beendete die Sitzung am Dienstag bei $1251.65, ein Minus von 1.06%. Der Chip-Gigant legte seit Jahresbeginn mehr als 12% zu und verbuchte im Februar ein Plus von 6%, da der Hype um künstliche Intelligenz (KI) massive Käufe von Halbleiteraktien wie Broadcom, Nvidia Corp (NVDA) und Advanced Micro Devices (AMD) ausgelöst hat/
Die nächste kurzfristige Unterstützung für die Aktie liegt bei $1240.00. Ein Schlusskurs unter diesem Niveau könnte die Kurse weiter in Richtung der Januartiefs bei $1174.00 drücken. Auf der Oberseite liegt die Widerstandszone bei den jüngsten Allzeithochs von $1285.00-$1295.00. Ein Schlusskurs oberhalb dieser Zone zeigt deutlich, dass die Bullen noch nicht aufgegeben haben, und die Rally dürfte sich bis zum nächsten Widerstand an der Trendlinie bei $1355.00-$1360.00 fortsetzen.
Strategie:
Gehen Sie bei $1240.00 long und setzen Sie einen Stop-and-Reverse (SAR) bei $1225.00, mit einem Kursziel von $1290.00. Fällt der Kurs unter $1225.00, halten Sie die Short-Positionen mit einem Stop-Loss bei $1250.00 und einem Kursziel von $1175.00. Sie können auch Long-Positionen eröffnen, wenn Broadcom oberhalb von $1295.00 schließt. Setzen Sie einen Stop-Loss bei $1275.00 und steigen Sie aus, sobald sich die Aktie $1350.00 nähert.
Die Märkte dürften in den nächsten Wochen volatil bleiben. Sichern Sie daher Ihre Gewinne mit einem Trailing-Stop.
Broadcom Inc. – Tageschart
Klicken Sie auf den Link, um den Chart anzuzeigen – TradingView — Alle Märkte im Blick