 6 Min. Lesezeit


Die gemischten Daten zeigten jedoch einen Anstieg der Arbeitslosenquote und ein nachlassendes Lohnwachstum
Die US-Wirtschaft schuf im Februar 275,000 neue Arbeitsplätze und lag damit über dem 12-Monats-Durchschnitt von 230,000 und deutlich über den Prognosen der Ökonomen von 198,000. Die monatlichen Daten des US Bureau of Labor Statistics zeigten einen Beschäftigungsanstieg im Gesundheitswesen, in der Gastronomie, im öffentlichen Dienst, in der Sozialhilfe, im Transportwesen und in der Lagerhaltung. Der starke Anstieg der Beschäftigtenzahlen wurde jedoch teilweise durch einen Anstieg der US-Arbeitslosenquote auf 3.9% von 3.7% im Januar und 3.6% ein Jahr zuvor ausgeglichen, während sich das Lohnwachstum abschwächte. Darüber hinaus wurden die Beschäftigungszuwächse im Dezember und Januar nach unten korrigiert: von 333,000 auf 290,000 beziehungsweise von 353,000 auf 229,000. Die Revision der Beschäftigtenzahlen der Vormonate und das verhaltene Lohnwachstum im Februar erfreuten die Anleger und hielten die Hoffnung auf eine Zinssenkung der Federal Reserve im Juni am Leben.
Unterdessen stieg die „reale Arbeitslosenquote“, eine alternative Kennzahl zur Beschäftigungsquote, die entmutigte Arbeitsuchende und Personen einschließt, die sich aus wirtschaftlichen Gründen für Teilzeitarbeit entscheiden, auf 7.3%.
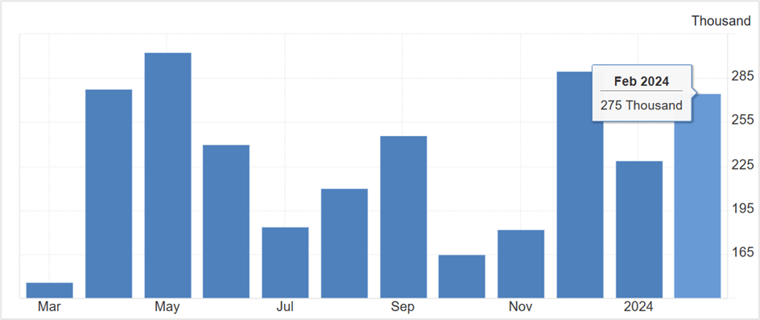
Quelle: Trading Economics
Die Beschäftigung außerhalb der Landwirtschaft wird anhand der Haushalts- und Unternehmensbefragungen ermittelt. Erstere misst den Status der Erwerbsbevölkerung, während Letztere Beschäftigung, Löhne und branchenbezogene Verdienste erfasst.
Laut der Haushaltsbefragung stieg die Zahl der Arbeitslosen im Februar gegenüber 6.0 Millionen ein Jahr zuvor um 334,000 auf 6.5 Millionen. Dadurch erhöhte sich die Arbeitslosenquote im Vergleich zum entsprechenden Zeitraum auf 3.9% von 3.6%. Die Befragung ergab zudem, dass die Erwerbsquote den dritten Monat in Folge unverändert bei 62.5% lag und sich das Verhältnis von Beschäftigten zur Bevölkerung kaum veränderte.
Zu den wichtigsten Sektoren, die im Februar zum Beschäftigungszuwachs beitrugen, gehörten das Gesundheitswesen (67,000), der öffentliche Dienst (52,000), Gastronomie und Ausschank (42,000), die Sozialhilfe (24,000), das Baugewerbe (23,000), Transport und Lagerhaltung (20,000) sowie der Einzelhandel (19,000). Die Unternehmensbefragung zeigte hingegen, dass sich die Beschäftigung im Bergbau, in der Öl- und Gasindustrie, im verarbeitenden Gewerbe, im Großhandel und bei Finanzdienstleistungen kaum veränderte.
Bei den Verdiensten stieg der durchschnittliche Stundenlohn von Beschäftigten außerhalb der Landwirtschaft im privaten Sektor im vergangenen Monat um 0.1%. Das war ein deutlicher Rückgang gegenüber dem Anstieg von 0.5% im Januar und lag unter den Schätzungen der Ökonomen von 0.2. Die durchschnittliche Wochenarbeitszeit der Beschäftigten nahm im Monatsvergleich um 0.1% zu.
Nachdem die Beschäftigtenzahlen nun veröffentlicht wurden, richten die Märkte ihren Fokus auf den für Dienstag erwarteten US-Verbraucherpreisindex (CPI) für Februar.
Marktreaktion auf den Arbeitsmarktbericht für Februar
Die US-Aktienmärkte gaben am Freitag nach, da Gewinnmitnahmen bei Technologieaktien die wichtigsten Aktienindizes belasteten. Der Dow Jones Industrial Average fiel um 0.18%, der S&P 500 sank um 0.26% und der Nasdaq 100 verlor 1.53%, nachdem Halbleiteraktien nach einer kräftigen Rally der vergangenen Monate stark nachgegeben hatten. Zu den größten Verlierern zählten Marvel Technology Inc., Broadcom Inc., Nvidia Corp., AMD Inc. und Monolithic Power Systems Inc. Trotz der überkauften Lage an den breiteren Märkten und des Rücksetzers der vergangenen Woche bleiben viele Anleger bei Aktien optimistisch, auch wenn einige davon ausgehen, dass der Rückgang vom Freitag noch etwas weitergehen könnte.
Dazu zählt Scott Wren, ein leitender globaler Marktstratege am Wells Fargo Investment Institute in St. Louis. Seiner Ansicht nach fielen die Märkte am Freitag, weil Anleger einen Teil ihrer Gewinne mitnahmen. Einen Rückgang der Aktienmärkte um 5-10% in den nächsten Monaten schließt er nicht aus.
Die Renditen von US-Staatsanleihen schlossen am Freitag überwiegend niedriger, erholten sich jedoch von ihren Tagestiefs, nachdem der Arbeitsmarktbericht des Arbeitsministeriums gezeigt hatte, dass die Arbeitslosenquote im Februar den höchsten Stand seit 25 Monaten erreicht hatte, obwohl die US-Wirtschaft mehr Arbeitsplätze geschaffen hatte. Die Rendite der 2-jährigen Treasury Notes sank um 2.8 Basispunkte auf 4.478%, die Rendite der richtungsweisenden 10-jährigen T-Notes fiel um 0.8 Basispunkte auf 4.079%, während die Rendite der 30-jährigen T-Bonds um 0.9 Basispunkte auf 4.255% stieg.
George Mateyo, Chief Investment Officer bei Key Private Bank, hält den Arbeitsmarktbericht für Februar für gemischt: Einige Indikatoren zeigten Stärke, während andere schwach blieben. Seiner Einschätzung nach ist der Arbeitsmarkt gesund, aber nicht stark genug, um die geldpolitischen Entscheidungsträger der Federal Reserve zu einer Änderung ihrer Zinserwartungen zu bewegen.
Unterdessen änderte der gemischte Arbeitsmarktbericht nichts an der Einschätzung der Fed-Funds-Futures-Trader. Sie preisten weiterhin eine Wahrscheinlichkeit von 57.4% für eine Zinssenkung um 25 Basispunkte im Juni ein, wie Daten des CME FedWatch Tool zeigten.
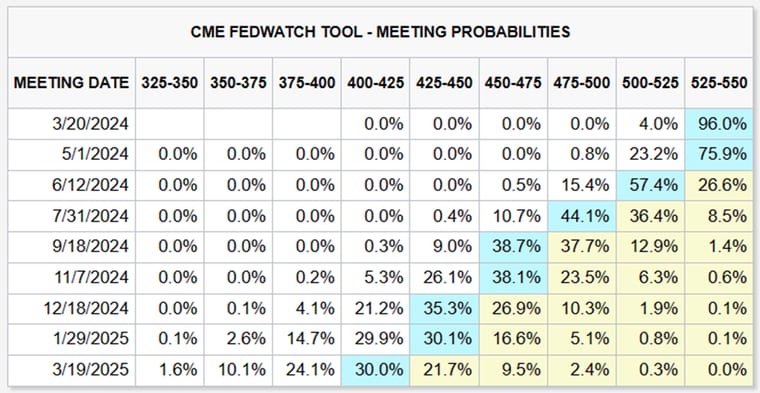
Quelle: Website der CME Group
Der US-Dollar gab am Freitag gegenüber den anderen Währungen des Währungsindex nach und verzeichnete damit die sechste Verlustsession in Folge. Die gemischten Arbeitsmarktdaten und die nachlassenden Spannungen im Nahen Osten schwächten die Nachfrage nach der Reservewährung.
Der US-Dollar-Index (DXY), der die Stärke des Greenback gegenüber seinen sechs Gegenwährungen misst, sank um 0.11% auf 102.71 und verzeichnete damit den niedrigsten Schlussstand seit dem 15. Januar. Zudem ließen der Rücksetzer an den Aktienmärkten nach einem starken Start und die sinkenden Renditen von US-Staatsanleihen die Liquiditätsnachfrage nach dem Dollar steigen und drückten dessen Kurs.
Sofern sich bei der Inflation nichts grundlegend ändert, erwarten Währungsstrategen, dass der US-Dollar angesichts der Erwartungen einer Zinssenkung in der ersten Jahreshälfte weiter nachgeben wird.
Unterdessen erholte sich der japanische Yen in der vergangenen Woche von einem mehr als drei Jahrzehnte währenden Tief gegenüber dem US-Dollar und stieg auf den höchsten Stand seit dem 3. Februar. Grund dafür waren Berichte, wonach die Entscheidungsträger der Zentralbank bei der Sitzung in diesem Monat möglicherweise die Negativzinspolitik beenden könnten.
Technische Analyse
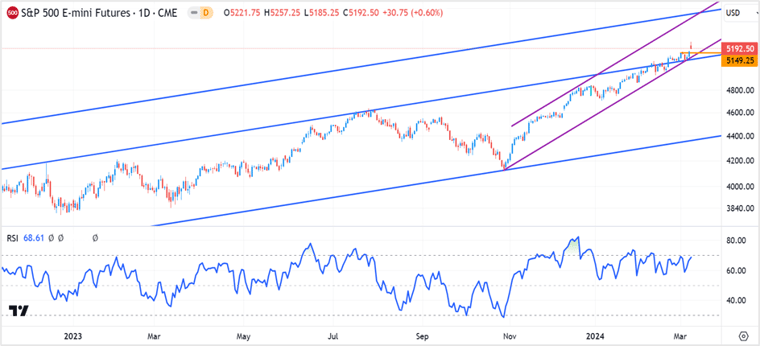
S&P-500-Futures für März (ESH24)
Die Index-Futures beendeten die Sitzung am Freitag bei 5192.50, ein Plus von 0.60% am Tag und 0.90% in der Woche. Der Leitindex verzeichnete seinen dritten Wochengewinn in Folge und den achten innerhalb von neun Wochen, hauptsächlich getragen von einer kräftigen Rally bei Technologieaktien. Der Rücksetzer am Freitag könnte jedoch zu weiteren Verlusten führen; die S&P-500-Futures dürften dabei die kurzfristige Unterstützungszone bei 5100-5150 testen. Auf der Oberseite liegt der unmittelbare Widerstand bei 5268, dem 50%-Fibonacci-Retracement-Level, gefolgt von 5368 und 5550.
Trading-Strategie:
Gehen Sie bei einem Rückgang der Index-Futures auf 5100-5130 long, mit einem Stop-Loss bei 5100 und einem Kursziel von 5260. Lassen Sie Ihre Gewinne durch einen nachgezogenen Stop-Loss laufen.
Klicken Sie auf den Link, um den Chart aufzurufen – TradingView — Track All Markets
Amazon Inc. (AMZN)
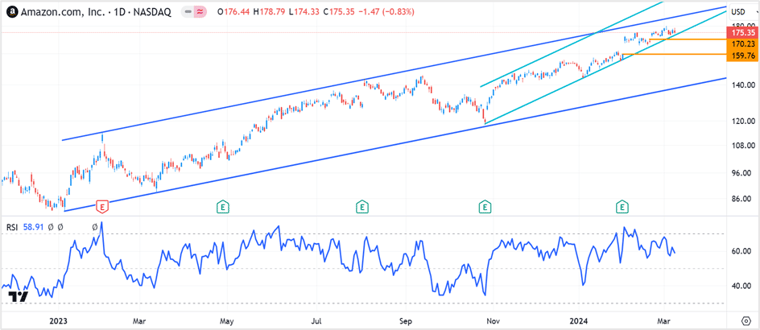
Die Amazon-Aktie fiel in der vergangenen Woche um 1.61% und schloss bei $175.35. Damit verzeichnete sie angesichts eines breiteren Ausverkaufs an den Märkten ihren ersten Wochenverlust seit drei Wochen. Der Rücksetzer von den Höchstständen im November 2021 hat die Aktie in Richtung der kurzfristigen Unterstützungszone bei $170.00-174.00 gedrückt und signalisiert einen kurzfristigen KAUF-Einstieg. Ein Schlusskurs unterhalb dieses Niveaus könnte zu weiteren Verlusten führen. Amazon dürfte dann sehr schnell $160.00 testen, wobei die Aktie bis auf $140.00 fallen könnte.
Hält die Aktie die Unterstützung hingegen, könnte der Kurs bis zum oberen Ende des langfristigen Aufwärtstrendkanals und zu den Allzeithochs bei $188.00-190.00 steigen und anschließend weiter in Richtung $208.00-210.00 zulegen.
Trading-Strategie:
Kaufen Sie die Aktie im Bereich von $170.00-174.00 mit einem Stop-Loss bei $165.00 und einem Kursziel von $188.00. Long-Positionen können auch bei $160.00 eröffnet werden, mit einem Stop-and-Reverse bei $154.00 und einem Kursziel von $175.00. Werden die Stopps ausgelöst, halten Sie die Short-Positionen weiter, mit einem Stop-Loss bei $164.00, und steigen Sie aus, wenn sich die Kurse $140.00-142.00 nähern.
Klicken Sie auf den Link, um den Chart aufzurufen – TradingView — Track All Markets