 8 Min. Lesezeit


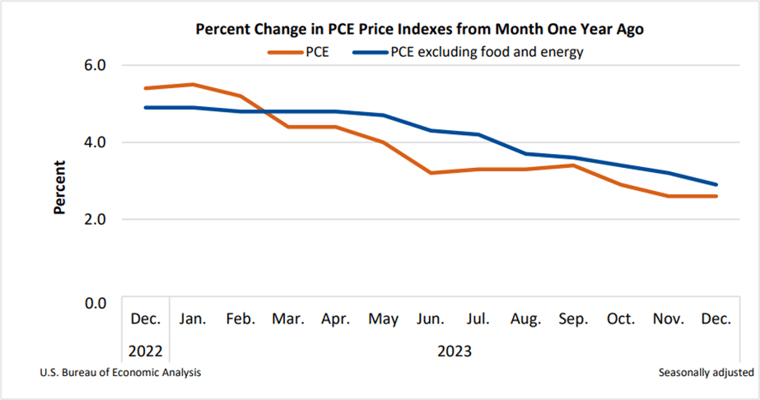
Die persönlichen Konsumausgaben (PCE) stiegen im Dezember gegenüber dem Vormonat von -0,1 % auf 0,2 %, während die jährliche Rate unverändert bei 2,6 % lag. Die Lebensmittelpreise erhöhten sich um 0,1 % und die Energiepreise um 0,3 %, teilte das Amt für Wirtschaftsanalyse (BEA) des Handelsministeriums am Freitag mit. Eine durchschnittliche Umfrage von Reuters unter Ökonomen lag mit ihrer Prognose für die monatliche und jährliche Gesamtinflation genau richtig. Unterdessen stieg die Kern-PCE-Inflation, die Lebensmittel- und Energiepreise ausklammert, im Monatsvergleich von 0,1 % auf 0,2 %, während sie im Jahresvergleich von 3,2 % im November auf 2,9 % zurückging – der geringste Anstieg seit März 2021.
Die schlimmste Inflationsphase der vergangenen vier Jahrzehnte liegt hinter uns, doch Marktexperten gehen davon aus, dass es noch einige Jahre dauern könnte, bis die Preise wieder das Niveau vor der Pandemie erreichen. Unterdessen trieb die Federal Reserve die Zinssätze auf Mehrjahrzehnthochs von 5,25 %-5,50 %, um die Inflation einzudämmen. Obwohl dies die Expansion der Wirtschaft nicht beeinträchtigt hat, sind Analysten der Ansicht, dass es nicht mehr lange dauern wird, bis die hohen Kreditkosten das Wachstum bremsen.
Experten an der Wall Street zufolge wird der Inflationsanstieg die Entscheidung der Verantwortlichen der Federal Reserve, die Zinssätze auf dem aktuellen Niveau unverändert zu lassen, nicht beeinträchtigen, während sie zugleich den künftigen geldpolitischen Kurs festlegen. Die Entscheidungsträger kommen am 30.–31. Januar zu ihrer ersten FOMC-Sitzung im Jahr 2024 zusammen; die Märkte rechnen mit überwältigender Mehrheit damit, dass die Geldpolitik unverändert bleibt.
Die wichtigsten Erkenntnisse aus dem PCE-Index-Bericht
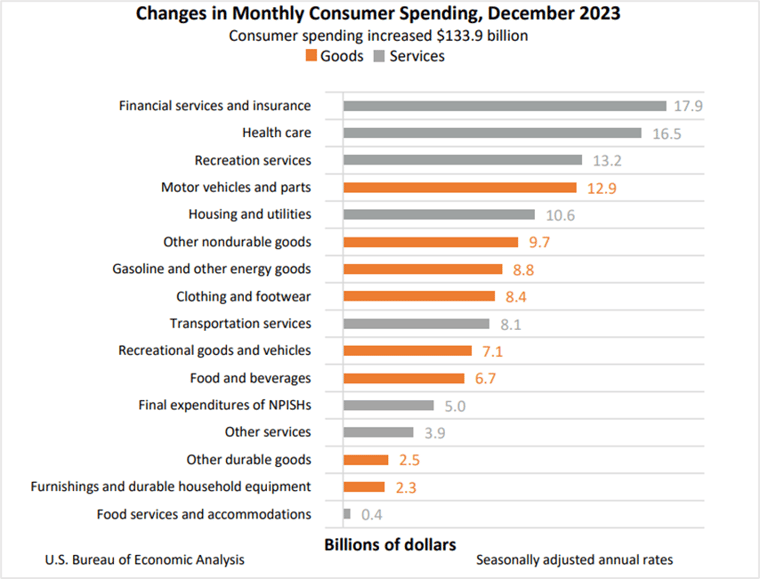
Die persönlichen Einkommen stiegen im Dezember gegenüber dem Vormonat um 0,3 % beziehungsweise 60,0 Milliarden US-Dollar, während das verfügbare persönliche Einkommen (DPI), bei dem die Steuern vom persönlichen Einkommen abgezogen werden, um 0,3 % beziehungsweise 51,8 Milliarden US-Dollar zunahm. Die persönlichen Ausgaben, die sich aus den persönlichen Konsumausgaben (PCE), den persönlichen Zinszahlungen und den laufenden persönlichen Transferzahlungen zusammensetzen, stiegen um 0,7 % beziehungsweise 134,7 Milliarden US-Dollar, während die Verbraucherausgaben um 0,7 % beziehungsweise 133,9 Milliarden US-Dollar zunahmen. Die persönlichen Ersparnisse beliefen sich im Dezember auf 766,7 Milliarden US-Dollar; die persönliche Sparquote lag bei 3,7 %.
Die Verbraucher gaben sowohl für Dienstleistungen als auch für Waren Geld aus. Bei den Dienstleistungen trugen Finanzdienstleistungen, Versicherungen, Gesundheitsversorgung und Freizeitdienstleistungen am stärksten zum Anstieg bei. Bei den Waren waren Kraftfahrzeuge und Teile, sonstige nicht langlebige Güter, Benzin und sonstige Energieprodukte die wichtigsten Faktoren.
Einschätzungen von Ökonomen zum PCE-Index-Bericht für Dezember
Jeff Klingelhofer von Thornburg Investment Management ist der Ansicht, dass die steigende Inflation die Märkte derzeit nicht wesentlich beunruhigen sollte, da die Fed-Verantwortlichen darauf hingewiesen haben, dass sich die Straffung der Geldpolitik verstärkt, selbst wenn die Inflation sinkt und die Zinssätze unverändert bleiben.
Joseph Brusuelas, Chefökonom bei RSM, sagte, der von der Fed bevorzugte Inflationsindikator deute darauf hin, dass die Marke von 2,0 % bald erreicht werden könnte. Dadurch entstehe ein Umfeld, in dem die Entscheidungsträger eine mehrjährige geldpolitische Kursänderung einleiten könnten, die die Zinssätze in Richtung einer Spanne von 2,5 %-3,0 % bewegen würde. Der Leitzins der Fed liegt derzeit bei 5,25 %-5,50 %.
Gus Faucher, Ökonom bei PNC Financial Services, glaubt, dass das Tempo des Inflationsrückgangs über eine Rezession entscheiden wird. Wenn die Inflation bis zum gleichen Zeitpunkt im nächsten Jahr auf 2 % sinkt, wäre dies auf einen Abschwung zurückzuführen. Verlangsamt sich das Wirtschaftswachstum hingegen, ohne einzubrechen, könnte die Inflation bis zum Jahresende oder Anfang 2025 auf das Ziel der Fed sinken.
Marktreaktion auf die Meldung zu den persönlichen Konsumausgaben
Die US-Aktienmärkte schlossen am Freitag uneinheitlich, nachdem die wichtigsten Aktienindizes im Laufe der Woche mehrfach neue Allzeithochs erreicht hatten. Der S&P 500 und der Nasdaq 100 gaben von ihren Rekordständen nach, während der Dow Jones Industrial Average mit leichten Gewinnen schloss, da Anleger vor der FOMC-Sitzung und dem Arbeitsmarktbericht in dieser Woche Gewinne mitnahmen. Trotz des Rücksetzers beendeten die drei großen Indizes die dritte Woche in Folge mit einem Plus und verzeichneten damit zwölf Wochengewinne innerhalb von dreizehn Wochen.
Der S&P 500 schloss in fünf der vergangenen sechs Sitzungen auf einem Rekordniveau, vor allem getragen vom Technologiesektor. Aktien wie Nvidia (NVDA), Broadcom (AVGO), Advanced Micro Devices (AMD), Microsoft (MSFT) und Apple (AAPL) verbuchten deutliche Gewinne, da der Hype um künstliche Intelligenz (KI) den breiteren Markt auf Rekordstände trieb. Die übrigen zehn Sektoren des Leitindex werden jedoch rund 15 % unter ihren Allzeithochs gehandelt. Das beunruhigt Anleger, da einige wenige Schwergewichte, die den breiteren Markt antreiben, anfällig für einen Abschwung sein könnten, wenn sie ins Straucheln geraten.
Die Renditen von US-Staatsanleihen schlossen am Freitag überwiegend höher und machten damit die Verluste aus der Morgensitzung wett, nachdem der Bericht zu den persönlichen Konsumausgaben im Dezember die Erwartungen der Anleger bestärkt hatte, dass der US-Wirtschaft eine sanfte Landung gelingen wird. Der Rückgang der Renditen hielt jedoch angesichts der Sorgen über weitere auf den Markt kommende Staatsschulden und die Notwendigkeit für die Federal Reserve, ihre Bilanz zu verkürzen, nicht lange an.
Die Rendite der 2-jährigen Treasury Note stieg um 5,6 Basispunkte auf 4,355 %, die Rendite der 10-jährigen Treasury Note erhöhte sich um 2,1 Basispunkte auf 4,141 %, und die Rendite der 30-jährigen Treasury Bond sank um einen Basispunkt auf 4,271 %. Unterdessen blieb die Renditekurve zwischen den inflationsprognostischen 2- und 10-jährigen Treasury Notes mit 21,4 Basispunkten invertiert.
In dieser Woche wird das US-Finanzministerium eine weitere Runde von Schuldverschreibungen versteigern, während sich die Regierung darauf vorbereitet, ihren Ausgabenbedarf für das kommende Quartal angesichts hoher Sozialversicherungs- und Zinszahlungen zu decken.
Kim Rupert von Action Economics zufolge haben die Treasury-Wertpapiere gemessen am Emissionsvolumen bereits Rekordniveau erreicht, wobei einige Kupons auf Rekordhöhe liegen. Da das Angebot die Nachfrage übersteigt, wurden fünfjährige Notes am vergangenen Mittwoch zu einer Rendite von 4,055 % oder höher verkauft, da Anleger für die Übernahme zusätzlicher Schulden höhere Aufschläge verlangten.
Die US-Währung gab am Freitag gegenüber ihren Gegenstücken im Dollar-Index (DXY) nach, nachdem die Daten zum PCE-Preisindex im Dezember einen moderaten Anstieg gezeigt und damit die Hoffnung auf eine Zinssenkung im Laufe dieses Jahres geschürt hatten. Der Index bildet die Wertentwicklung des US-Dollars gegenüber einem Korb aus sechs Währungen entwickelter Volkswirtschaften ab und sank bei geringem Handelsvolumen um 0,14 % auf 103,433, während Anleger das Ergebnis der FOMC-Sitzung am Mittwoch und die Daten zu den Beschäftigtenzahlen außerhalb der Landwirtschaft gegen Ende der Woche abwarteten.
Die Spot-Währungspaare EURUSD und GBPUSD schlossen mit 1,0853 beziehungsweise 1,2703 nahezu unverändert, während der Greenback gegenüber dem japanischen Yen um 0,33 % auf 148,14 zulegte.
Jonathan Peterson, Ökonom bei Capital Economics, zufolge haben die disinflationären Kräfte trotz der soliden Wirtschaftsdaten aus den USA den Anstieg des US-Dollars begrenzt. Vor diesem Hintergrund bleiben die Aussichten für einen stärkeren Greenback in den kommenden Quartalen düster.
Technische Analyse
WTI-Rohöl-März-Futures (CLH24)
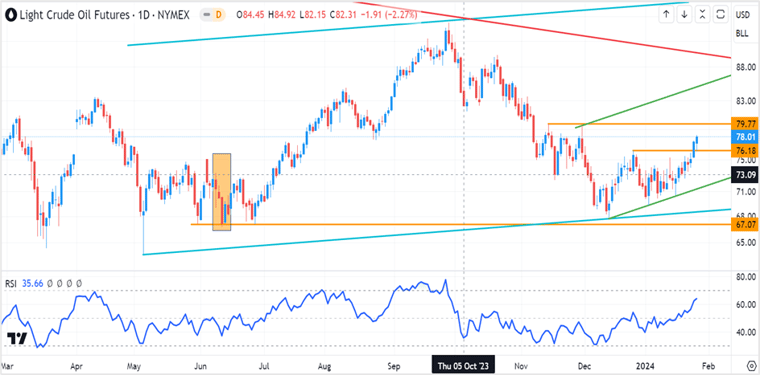
Die Rohöl-Futures stiegen am Freitag den dritten Tag in Folge und schlossen bei 78,01 US-Dollar pro Barrel – dem höchsten Abrechnungspreis seit dem 14. November. Der starke Anstieg der Ölpreise ist auf mehrere Faktoren zurückzuführen, darunter die positive Konjunkturstimmung in den USA und die chinesischen Konjunkturmaßnahmen, die beide voraussichtlich die Nachfrage ankurbeln werden, während die zunehmenden Spannungen im Nahen Osten das Angebot zu beeinträchtigen drohen.
WTI-Rohöl befindet sich in einem primären Abwärtstrend. In der vergangenen Woche durchbrachen die Preise jedoch einen wichtigen Widerstand und die Dezemberhochs von 76,18 US-Dollar, was auf eine Fortsetzung der Aufwärtsbewegung in nächster Zeit hindeutet. Die Preise könnten nun bis zum nächsten Widerstand bei 79,50–80,00 US-Dollar und anschließend weiter in den Bereich von 86,00–90,00 US-Dollar steigen. Auf der Unterseite liegt die unmittelbare Unterstützung bei 76,00 US-Dollar, gefolgt von 72,00 US-Dollar.
Trading-Strategie:
Long-Positionen in Rohöl können auf drei Niveaus eröffnet werden.
Erstens:-Gehen Sie Long, wenn die Preise über 80,00 US-Dollar schließen oder die Marke von 81,50 US-Dollar durchbrechen. Setzen Sie einen Stop-Loss bei 79,00 US-Dollar und steigen Sie aus, wenn sich die Preise der Marke von 86,00 US-Dollar nähern.
Zweitens –Eröffnen Sie Long-Positionen, wenn die Preise auf 76,00 US-Dollar pro Barrel fallen. Setzen Sie einen Stop-Loss bei 75,00 US-Dollar und ein Kursziel von 79,00 US-Dollar.
Drittens –Long-Positionen können auch eröffnet werden, wenn die Ölpreise auf 72,00 US-Dollar fallen. Setzen Sie einen Stop-Loss bei 71,00 US-Dollar und steigen Sie im Bereich von 76,00–79,00 US-Dollar aus.
Stellen Sie sicher, dass Sie für Ihre Trades Trailing-Stop-Orders platzieren.
WTI-Rohöl-März-Futures (CLH24) – Tageschart
Klicken Sie auf den Link, um den Chart aufzurufen – TradingView — Alle Märkte im Blick
Spot-EURUSD
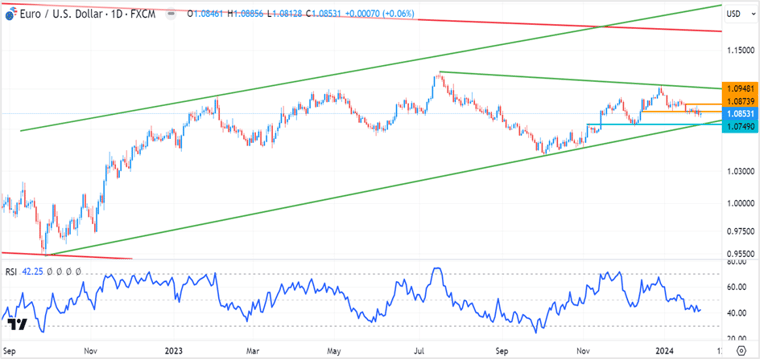
Der Euro schloss am Freitag gegenüber seinem US-Pendant mit 1,0853 nahezu unverändert und machte damit nach dem Rückgang am Vortag eine Pause. Zuvor hatte die Europäische Zentralbank die Zinssätze bei ihrer ersten geldpolitischen Sitzung im Jahr 2024 unverändert gelassen, und die US-Wirtschaft war im letzten Quartal 2023 um 3,3 % gewachsen.
Das Währungspaar wurde in den vergangenen Wochen in einer engen Spanne mit Abwärtstendenz gehandelt. Dies dürfte kurzfristig anhalten; die Preise könnten zwischen der Unterstützungszone bei 1,0750–1,0760 und dem Widerstand bei 1,0950 schwanken. Ein Ausbruch über oder unter eines dieser Niveaus könnte das Währungspaar in die entsprechende Richtung um 150–200 Punkte bewegen.
Trading-Strategie:
Eröffnen Sie Long-Positionen in EURUSD bei 1.0750/60 mit einem Stop-Loss bei 1.0700 und einem Kursziel von 1.0870-1.0950. Sollte der Euro hingegen von den aktuellen Niveaus aus stark steigen, gehen Sie bei 1.0950 eine Short-Position im Währungspaar ein und platzieren Sie einen Stop-and-Reverse bei 1.0990 mit einem Kursziel von 1.0770-1.0800. Werden die Stops ausgelöst, halten Sie an den Long-Positionen mit einem Stop-Loss bei 1.0920 und einem Kursziel von 1.1110 fest.
Stellen Sie sicher, dass für Ihre Trades Trailing-Stops gesetzt sind.
Spot-EURUSD – Tageschart
Klicken Sie auf den Link, um den Chart anzusehen – TradingView — Alle Märkte verfolgen