 阅读需时2分钟


降息希望减弱,股市大跌,债券收益率和美元走高
美国消费者价格指数衡量城市消费者购买一篮子商品和服务所支付的价格。美国劳工统计局周二报告称,受住房成本上升推动,该指数1月环比上涨0.3%,与前一个月持平。美国劳工统计局报告称。按年度计算,通胀率从12月的3.4%小幅降至上月的3.1%。经济学家预测,整体通胀率将环比上涨0.2%,同比上涨2.9%。
与此同时,核心通胀率(剔除食品和能源价格后的消费者通胀指标)1月上涨0.4%,高于前一个月的0.3%;同比上涨3.9%,与前一个月持平,再次高于经济学家分别预测的0.3%和3.7%。
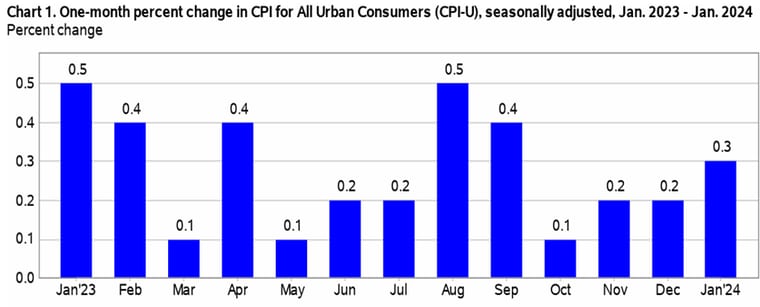
来源:美国劳工统计局网站
消费者价格指数1月录得四个月来最大涨幅,主要受住房成本飙升推动;住房成本占整体通胀指标中所有项目的三分之二。在劳动力市场强劲、经济展现韧性的背景下,该指数以2023年9月以来最快速度上涨,打击了人们对美联储近期降息的希望。
根据CME FedWatch工具,周二消费者价格报告发布后,62%的交易者预计美联储将在5月维持利率不变;而就在前一天,这一比例为39.3%。与此同时,约51%的人预计美国央行将在6月下调基准利率。
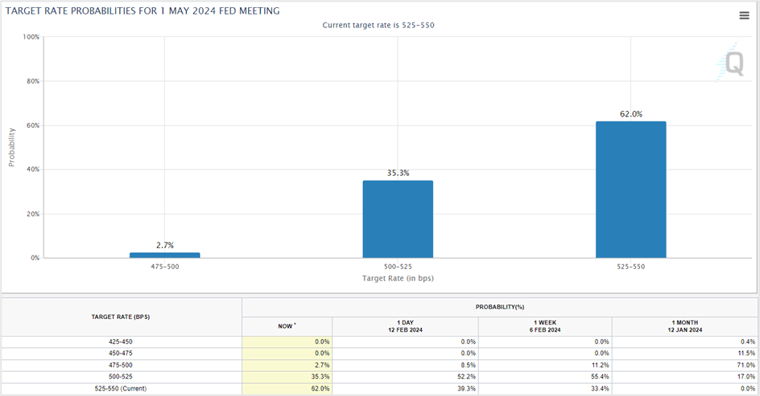
来源:cmegroup网站
消费者价格指数报告要点
整体通胀的主要组成部分——住房指数1月环比上涨0.6%,食品指数上涨0.4%,能源指数下跌0.9%。过去12个月,住房指数大幅上涨6.0%,食品指数上涨2.6%,能源指数下跌4.6%。
在占整体通胀数据三分之二的住房指数各组成部分中,主要居所租金推动1月指数上涨0.4%,而业主等值租金上涨0.6%。
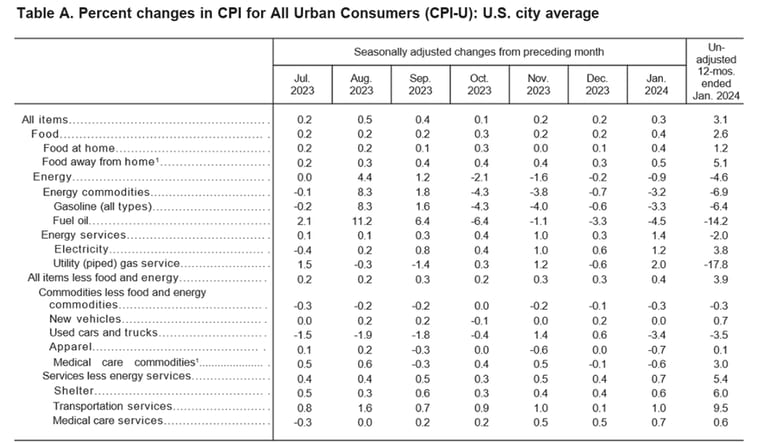
来源:美国劳工统计局网站
经济学家点评消费者通胀数据
Principal Asset Management首席全球策略师Seema Shah认为,劳工统计局发布的消费者通胀报告并非市场或美联储所乐见,但她提醒,不应因此就断定通胀已经卷土重来。她认为,3月降息已无可能;但如果过去的加息导致经济活动放缓,美联储仍有机会在5月转向。
B. Riley Financial首席市场策略师Art Hogan表示,消费者通胀高于预期,给了投资者一个从过热市场中获利了结的理由。尽管消费者价格指数数据略高,但已有充分证据表明通胀正走低。
Charles Schwab高级投资策略师Kevin Gordon认为,在1月消费者价格指数数据发布前,市场已处于过热状态。他认为,住房成本和健康的劳动力市场等使通胀居高不下的顽固因素,将促使美联储官员在更长时间内维持较高利率。他敦促投资者相信政策制定者所说的话:在通胀朝着2%的年度目标迈进之前,他们不会降息。
市场对1月消费者价格指数数据的反应
美国股市周二下跌。1月消费者通胀数据打消了3月降息的希望,尽管大多数投资者仍怀疑美联储会在5月转向降息。三大主要股指跌幅均超过1%,道琼斯工业平均指数录得近11个月来最大单日百分比跌幅。这一由30只成分股组成的指数收于38,272.75点,下跌1.35%;基准标普500指数收跌1.37%,报4,953.17点;纳斯达克100指数下跌1.58%,周二收于17,600.42点。
通胀数据高于预期,降低了市场对3月和5月降息的预期;目前多数交易者预计美联储将在6月采取行动。然而,美国股市周二惊人的反弹令人费解,一些分析师猜测,美国经济可能表明自身并不需要较低利率。
高盛分析师表示,股市上涨主要由科技巨头“七巨头”推动——苹果(AAPL)、微软(MSFT)、Meta Platforms(META)、Alphabet(GOOG)、亚马逊(AMZN)、英伟达(NVDA)和特斯拉(TSLA)。这七只股票去年合计回报率约为76%,而标普500指数中其余493只股票的回报率仅为14%。今年迄今,七巨头上涨8%,相比之下,标普500指数中其他股票上涨3%。
美国国债收益率周二走高,10年期国债收益率飙升至两个半月高点。相比之下,对政策较为敏感的2年期国债收益率升至九个月高点;消费者通胀数据高于预期,令市场对今年降息的预测进一步推迟。交易者目前预计美联储将在6月降息,而此前的预测是3月降息25个基点。
周二美国东部时间下午3点,2年期国债收益率跳升18.7个基点至4.654%;10年期国债和30年期债券收益率分别上涨14.5和9.6个基点,至4.315%和4.466%。
据FedWatch数据,2月第一周强劲的劳动力市场报告以及周二消费者通胀意外高于预期,已使市场对2024年降息的预期从160个基点大幅降至90个基点以下。这影响了全球各国央行的利率决策,交易者目前预计澳大利亚储备银行(RBA)今年只会降息一次。此外,在美联储降息之前,新兴经济体央行放宽政策的空间很小,因为此举可能导致本币兑美元大幅贬值。
美元在火热的通胀数据将降息押注推迟至今年6月后,美元需求受到提振,美元在美元指数(DXY)中兑其他货币升至三个月高点。美元指数周二收于104.96,上涨0.76%;美元兑欧元上涨0.59%,兑英镑上涨0.29%,兑日元上涨0.96%。美元兑日元汇率近三个月来首次升破150,引发了对亚洲货币快速、投机性下跌时可能进行干预的呼声。
与此同时,联邦基金期货交易者定价显示,美国央行在5月转向降息的概率低于50%;他们将继续关注美国央行官员对这份通胀报告的解读及相关表态。
Danske Bank外汇与利率策略总监Kristoffer Kjaer Lomholt表示,由于美国利率相对较高,美元短期内将保持强势,而任何风险资产回调都会进一步增加美元需求。他还表示,该行持有美元兑欧元、英镑和挪威克朗的多头头寸。
技术分析
道琼斯工业平均指数3月期货(YMH24)
由30只成分股组成的道琼斯工业平均指数(DJIA)期货周二下跌1.42%,至38,333点。消费者通胀数据高于预期,引发华尔街抛售,各板块股票普遍下跌,期货收于近一个半月低点。
指数期货开盘跌破短期趋势线支撑位,早盘一度下跌逾1.5%,向1月19日的突破位下探,随后收复部分失地,收于近两周低点。
短期支撑位在38,012点,若收于该水平下方,指数期货可能回落至37,390-38,010点的盘整区间。上行方面,指数期货需收于近期历史高点39,012点上方才能重获动能,届时有望一路升至40,300-40,800点。
策略:
在38,010点做多道指期货,37,800点设置止损并反手,止盈目标为39,000点。若止损被触发,则继续持有空头头寸,止损设在38,100点,并在指数期货接近37,400点时离场。
如果道指期货收于39,012点上方或突破39,150点,也可以建立多头头寸。将止损设在38800点,并在指数期货接近40,300点时离场。
未来几周市场可能仍将保持波动。因此,请确保逐步上移止盈位。
道琼斯工业平均指数3月期货——日线图
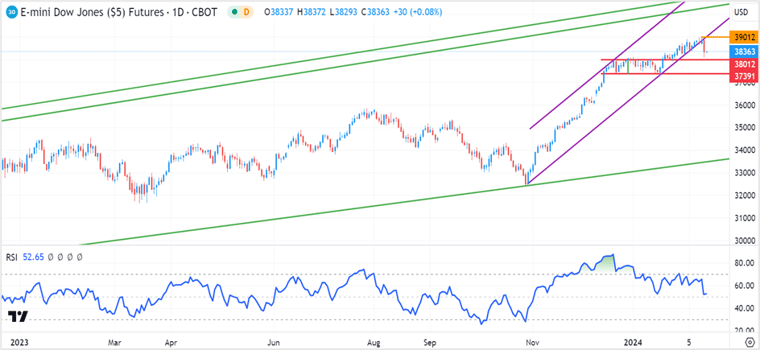
点击链接查看图表——TradingView — 追踪所有市场
博通公司(AVGO)
Broadcom在测试1,230.00美元的趋势线支撑位后反弹,周二收于1,251.65美元,下跌1.06%。这家芯片巨头年初至今飙升逾12%,2月上涨6%;人工智能(AI)热潮推动市场大举买入Broadcom、Nvidia Corp (NVDA)和Advanced Micro Devices (AMD)等半导体股票。
该股目前的短期支撑位在1,240.00美元,若收盘价跌破该水平,价格可能进一步下探至1月低点1,174.00美元。上行方面,阻力区位于近期1,285.00至1,295.00美元的历史高点。若收盘价突破该区域,则明确表明多头行情尚未结束,涨势可能延伸至下一个趋势线阻力位1,355.00至1,360.00美元。
策略:
在1,240.00美元做多,止损反转(SAR)位设在1,225.00美元,止盈目标为1,290.00美元。如果价格跌破1,225.00美元,则继续持有空头头寸,止损设在1,250.00美元,止盈目标为1,175.00美元。如果Broadcom收盘价高于1,295.00美元,也可以开始做多。止损设在1,275.00美元,并在股价接近1,350.00美元时平仓。
未来几周市场可能仍将波动。因此,请确保逐步上移止盈位。
Broadcom Inc——日线图
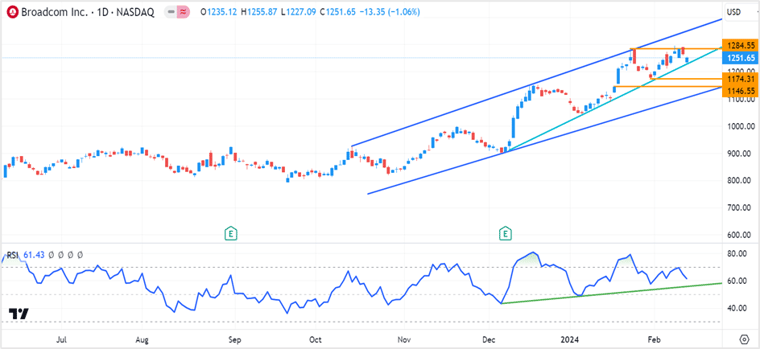
点击链接查看图表——TradingView — 跟踪所有市场