 阅读需时2分钟


汽车和零售商店销售额上升,而加油站以及健康与个人护理用品商店销售额下降
美国零售商12月销售额上升0.6%,为9月以来最大升幅,这得益于稳健的消费者支出,也为动荡的一年画上句号,并凸显了在强劲劳动力市场支撑下美国经济的实力。剔除汽车销售后,零售销售额上升幅度较小,为0.4%。《华尔街日报》对经济学家进行的一项调查预测,整体零售销售额将激增0.4%,剔除汽车后则将增长0.2%。
零售销售额占消费者总支出的三分之一,并为美国经济的韧性提供线索。根据美国人口普查局(隶属于商务部)的数据,包括食品销售在内的零售销售额初步估值12月飙升至7099亿美元,同比增长5.6%,2023年全年增长3.2%。与此同时,2023年第四季度的总销售额较上年同期增长3.9%。
非实体店零售商(1.5%)、综合商品商店(1.3%)、服装店(1.5%)和其他零售商店(0.7%)的销售额均有所上升。相反,健康与个人护理用品商店(-1.4%)、加油站(-1.3%)、家具店(-1%)以及电子产品和家用电器商店(0.3%)的销售额有所下降。核心零售销售额(不包括汽车、加油站销售、餐饮服务和建筑材料)12月稳健增长0.8%,为7月以来最高水平。
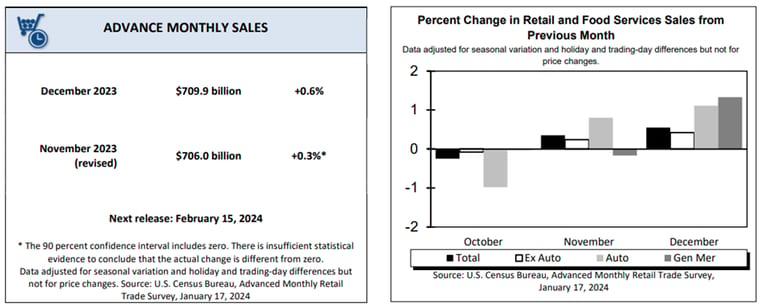
月度零售贸易数据未进行通胀调整,这表明销售额增速高于年通胀率3.4%;本月早些时候公布的12月消费者价格指数(CPI)数据也显示了这一点。即使按月计算,家庭销售额12月也上升了0.6%,而通胀率上升了0.3%,显示消费者支出稳健。
尽管12月零售销售额强劲,进一步印证了美国经济可能不会陷入许多分析师去年预测的衰退,但这也强化了美联储的立场,即在降息前再等待一段时间。不过,美国银行的经济学家对12月强劲的销售数据持谨慎态度。他们认为,这些数据是由季节性因素的大幅变化推动的,这种影响将在1月抵消。
Globalt Investments高级投资组合经理Thomas Martin认为,美联储可能会在今年年底前降息,但未必会在每次货币政策会议上都降息。他认为,押注大幅降息且主要投资于股票的交易者可能会将投资组合分散到债券中。
与此同时,联邦基金期货交易者已降低了对3月降息的预期,但仍预计美国央行会降息的交易者比例接近60%。根据最新的CME Group的FedWatch工具周三,预期目标利率——即预计美联储将在3月降息的交易者比例——为59.5%,低于前一日的63.1%和1月11日的70.2%。
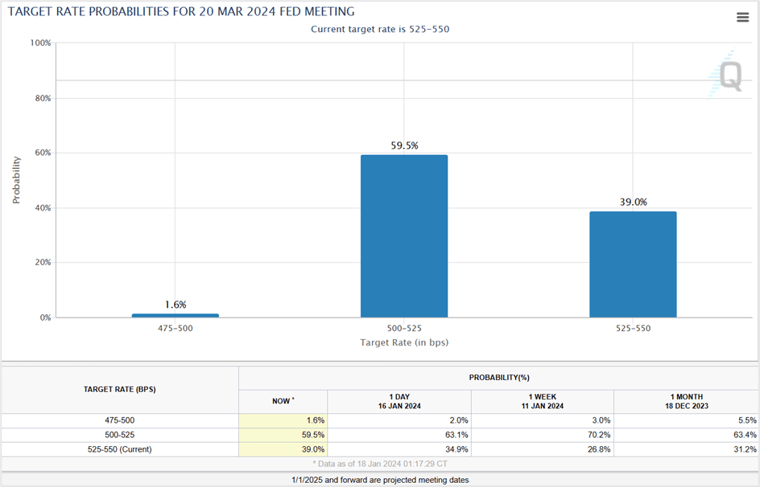
来源:cmegroup网站
经济学家评析月度销售报告
Morgan Stanley的Chris Larkin表示,在零售销售数据公布前,美联储官员明确表示不会急于降息,而周三强于预期的销售报告进一步支持了他们的观点。
FWDBONDS纽约办公室首席经济学家Christopher Rupkey认为,美国经济增长稳健,而那些预测今年将出现衰退的经济学家将不得不下调预测。他还表示,根据美联储官员的说法,美国经济状况可能适合今年进行几次降息。
LPL Financial驻夏洛特的首席全球策略师Quincy Krosby表示,12月零售销售数据显示,家庭支出在强劲劳动力市场、汽油价格回落以及利率小幅走低的背景下提振了放缓中的经济。
月度零售贸易数据引发的市场反应
美国股市周三早盘收复失地后仍以跌势收盘。强于预期的美国零售销售数据打压了市场对美联储从3月开始降息的希望,推动美元和美国国债收益率走高,并令股市承压。所有主要股指均收跌,道琼斯工业平均指数连续第三个交易日下跌。该30只成分股指数收跌0.25%,报37,266.67点,其中Walgreens (WBA)和Caterpillar (CAT)均大跌近3%,Charles Schwab (SCHW)下跌1.3%。上涨股中,Boeing (BA)周三反弹1.3%,此前该股较12月高点下跌逾25%。与此同时,标普500指数和纳斯达克100指数均下跌0.56%,分别收于4,739.21点和16,736.28点。
Deutsche Bank策略师Jim Reid表示,近期股债之间的强相关性始于8月的看跌走势,并在10月转为看涨,如今再度发出看跌信号。尽管这种紧密相关性不会永远持续,但目前两者走势同步:投资者重新评估短期内降息的可能性,股债在周三双双遭到抛售。
美国国债收益率周三上升,10年期美国国债和30年期国债收益率升至五周高位,此前英国12月消费者通胀意外上升,美国零售销售额则升至三个月高位。2年期国债收益率上升12.6个基点至4.363%,创1月9日以来最高收盘水平;10年期美国国债和30年期国债收益率分别上升4.2和2.0个基点,至4.109%和4.318%。与此同时,周三2年期与10年期国债收益率倒挂幅度扩大至-25个基点,前一日为-16个基点;零售销售报告公布后,该倒挂幅度降至去年11月以来最低水平。
据Wellington Management固定收益投资组合经理Brij Khurana表示,强劲的美国短期经济数据促使投资者下调对美联储政策的定价。他认为,收益率曲线前端对降息的定价过高。
美元在美元指数(DXY)中连续第四个交易日兑其他货币走强,周三收于103.45,为12月12日以来最高水平。此前稳健的美国零售销售报告打压了市场对美国央行将在3月急于降息的预期。
周三,美元兑欧元上涨0.07%,收于1.0882;兑英镑和日元则分别上涨0.32%和0.65%,收于1.2676和148.14。
尽管美联储理事Christopher Waller和克利夫兰联储主席Loretta Mester等政策制定者警告称,央行官员不会大幅降息,市场仍计入了今年145个基点的降息幅度。Nordea首席分析师Niels Christensen表示,避险情绪和降息预期下调利好美元。
技术分析
Microsoft Corp. (MSFT)
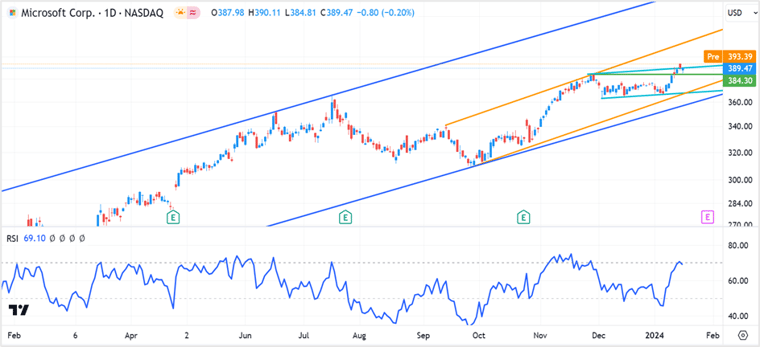
Microsoft从历史高点回落,周三收于$389.47,当日下跌0.20%。这家科技巨头开盘表现平淡,上午时段跌幅扩大;在未能跌破近期支撑位及前历史高点$384.30后,股价从当日低点反弹。若收盘跌破该水平,股价可能下探下一支撑位$368.00(连接近期低点的趋势线)。上行方面,若收盘高于$391.00或突破$396.00,股价可能升向$416.00。
策略:
如果MSFT收盘高于$391.00或突破$396.00,可做多。将止损设在$388.00,并在价格接近$416.00时平仓。交易者也可以在$369.00-$370.00建立多头头寸,止损设在$364.00,止盈目标为$384.00。
Microsoft Corp. - 日线图
点击链接查看图表- TradingView — 追踪所有市场
现货黄金
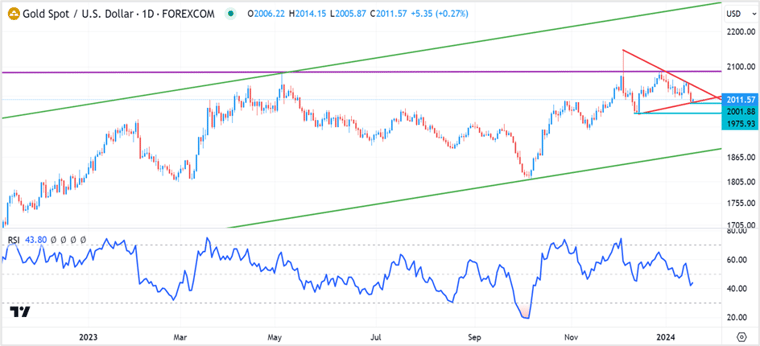
现货黄金周三收于$2006.20,连续第二个交易日下跌。强于预期的美国零售销售数据推动美元和美国国债收益率走高,同时令股票和大宗商品等风险资产承压。贵金属总体仍处于上升趋势,但短期内价格可能在$1973.00-$2090.00区间波动。
如果金价维持在周三低点上方,短期内可能反弹至$2043.00附近。不过,若要开启下一轮上涨行情,现货黄金应收盘站上$2090.00。下行方面,近期支撑位在$2002.00(周三低点);若收盘跌破该水平,跌势可能延伸至$1973.00-$1975.00(2023年12月低点)。
策略:
在$1973.00-$1975.00做多现货黄金,止损设在$1962.00,并在价格接近$2040.00时平仓。如果贵金属收盘高于$2043.00或突破$2050.00,也可以建立多头头寸。将止损设在$2035.00,止盈目标为$2085.00-$2090.00。
现货黄金-日线图
点击链接查看图表- TradingView — 跟踪所有市场