 9 min czytania


Gwałtowny spadek cen akcji, wzrost rentowności obligacji i umocnienie dolara w miarę słabnięcia nadziei na obniżkę stóp procentowych
Amerykański indeks cen konsumpcyjnych, mierzący ceny płacone przez mieszkańców miast za koszyk towarów i usług, wzrósł w styczniu o 0.3% w ujęciu miesięcznym, tyle samo co w poprzednim miesiącu, w związku z wyższymi kosztami mieszkań, podało we wtorek US Bureau of Labor Statistics. W ujęciu rocznym inflacja nieznacznie spadła z 3.4% w grudniu do 3.1% w ubiegłym miesiącu. Ekonomiści prognozowali wzrost inflacji ogółem o 0.2% w ujęciu miesięcznym i 2.9% w ujęciu rocznym.
Tymczasem inflacja bazowa, czyli miara inflacji konsumenckiej nieuwzględniająca cen żywności i energii, wzrosła w styczniu o 0.4%, wobec 0.3% miesiąc wcześniej, a w ujęciu rocznym wyniosła 3.9%, bez zmian w porównaniu z poprzednim miesiącem. Oba odczyty ponownie przewyższyły prognozy ekonomistów, wynoszące odpowiednio 0.3% i 3.7%.
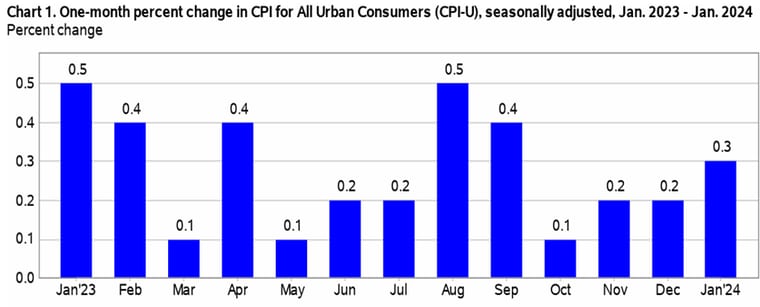
Źródło: strona internetowa US Bureau of Labor Statistics
Indeks cen konsumpcyjnych odnotował w styczniu największy wzrost od czterech miesięcy, głównie za sprawą gwałtownego wzrostu kosztów mieszkań, które stanowią dwie trzecie wszystkich pozycji w wartości inflacji ogółem. Indeks wzrósł w najszybszym tempie od września 2023 r., czemu sprzyjały silny rynek pracy i odporna gospodarka, osłabiając nadzieje na rychłą obniżkę stóp procentowych przez Rezerwę Federalną.
Według narzędzia CME FedWatch Tool, po opublikowanym we wtorek raporcie o cenach konsumpcyjnych odsetek traderów oczekujących, że Fed utrzyma stopy procentowe na niezmienionym poziomie w maju, wzrósł do 62% z 39.3% jeszcze dzień wcześniej. Tymczasem około 51% przewiduje, że amerykański bank centralny obniży referencyjne stopy procentowe w czerwcu.
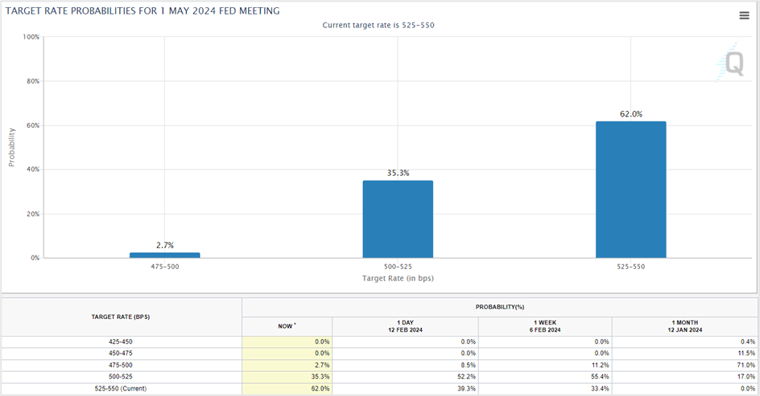
Źródło: strona internetowa cmegroup
Najważniejsze informacje z raportu o indeksie cen konsumpcyjnych
Główny składnik inflacji ogółem, indeks kosztów mieszkań, wzrósł w styczniu o 0.6% w ujęciu miesięcznym, podczas gdy indeks cen żywności wzrósł o 0.4%, a indeks cen energii spadł o 0.9%. W ciągu ostatnich 12 miesięcy indeks kosztów mieszkań wzrósł o 6.0%, indeks cen żywności poszybował w górę o 2.6%, a indeks cen energii spadł o 4.6%.
Wśród składników indeksu kosztów mieszkań, który stanowi dwie trzecie wartości inflacji ogółem, czynsz za główne miejsce zamieszkania przyczynił się do wzrostu o 0.4% w styczniu, natomiast ekwiwalentny czynsz właścicieli mieszkań wzrósł o 0.6%.
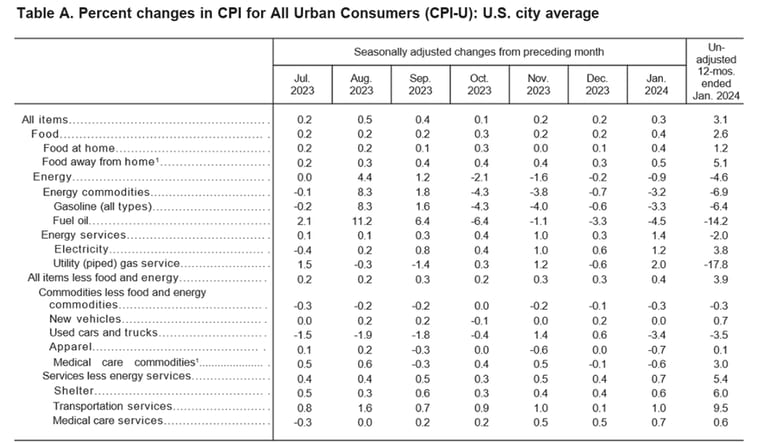
Źródło: strona internetowa US Bureau of Labor Statistics
Komentarze ekonomistów na temat danych o inflacji konsumenckiej
Seema Shah, główna globalna strateg w Principal Asset Management, uważa, że raport o inflacji konsumenckiej opublikowany przez Bureau of Labor Statistics nie przypadłby do gustu rynkom ani Fed, przestrzega jednak przed pochopnym wnioskiem, że inflacja powróciła. Jej zdaniem marcowa obniżka stóp procentowych nie wchodzi w grę, ale jeśli aktywność gospodarcza osłabnie w następstwie wcześniejszych podwyżek stóp procentowych, Fed wciąż może zmienić kurs w maju.
Art Hogan, główny strateg rynkowy w B. Riley Financial, powiedział, że wyższa od oczekiwań inflacja konsumencka stała się dla inwestorów pretekstem do realizacji zysków na przegrzanym rynku. Choć dane o indeksie cen konsumpcyjnych były nieco wyższe, istnieją wystarczające dowody na to, że inflacja zmierza w dół.
Kevin Gordon, starszy strateg inwestycyjny w Charles Schwab, uważa, że rynki były w stanie nadmiernego rozgrzania przed publikacją styczniowych danych o indeksie cen konsumpcyjnych. Jego zdaniem uporczywe czynniki podtrzymujące wysoką inflację, takie jak koszty mieszkań i dobra kondycja rynku pracy, skłonią przedstawicieli Fed do utrzymania wyższych stóp procentowych przez dłuższy czas. Zachęca inwestorów, by wierzyli decydentom, gdy mówią, że nie obniżą stóp procentowych, dopóki inflacja nie zbliży się do ich rocznego celu wynoszącego 2%.
Reakcja rynku na styczniowe dane o indeksie cen konsumpcyjnych
Amerykańskie rynki akcji spadły we wtorek po tym, jak styczniowe dane o inflacji konsumenckiej rozwiały nadzieje na obniżkę stóp procentowych w marcu, mimo że większość inwestorów nadal sceptycznie podchodziła do możliwości zmiany kursu przez Fed i obniżenia stóp w maju. Trzy główne indeksy giełdowe spadły o ponad procent, a Dow Jones Industrial Average odnotował największy jednodniowy spadek procentowy od prawie jedenastu miesięcy. Indeks 30 spółek zamknął się na poziomie 38,272.75, spadając o 1.35%, podczas gdy referencyjny S&P 500 zakończył sesję na poziomie 4,953.17, niżej o 1.37%, a Nasdaq 100 spadł o 1.58%, kończąc wtorkową sesję na poziomie 17,600.42.
Wyższe od oczekiwań dane o inflacji obniżyły przewidywania dotyczące obniżki stóp procentowych w maju i maju, a większość traderów spodziewa się teraz, że Fed podejmie działanie w czerwcu. Zdumiewające odbicie amerykańskich akcji we wtorek jest jednak zastanawiające; niektórzy analitycy spekulują, że może ono wskazywać, iż amerykańska gospodarka nie potrzebuje niższych stóp procentowych.
Według analityków Goldman Sachs, zwyżka na giełdzie była napędzana przede wszystkim przez technologicznych gigantów z grupy Magnificent Seven — Apple (AAPL), Microsoft (MSFT), Meta Platforms (META), Alphabet (GOOG), Amazon (AMZN), Nvidia (NVDA) i Tesla (TSLA). Tych siedem akcji przyniosło łącznie około 76% stopy zwrotu w ubiegłym roku, podczas gdy pozostałe 493 akcje z indeksu S&P 500 przyniosły zaledwie 14%. Od początku tego roku Magnificent Seven zyskały 8%, w porównaniu z 3% wzrostu pozostałych akcji z S&P 500.
Rentowności amerykańskich obligacji skarbowych wzrosły we wtorek, a rentowność 10-letnich obligacji osiągnęła najwyższy poziom od dwóch i pół miesiąca. Z kolei wrażliwe na politykę pieniężną rentowności 2-letnich obligacji wzrosły do najwyższych poziomów od dziewięciu miesięcy, po tym, jak wyższy od oczekiwań odczyt inflacji konsumenckiej przesunął prognozy obniżek stóp procentowych na dalszą część tego roku. Traderzy oczekują teraz, że Fed obniży stopy procentowe w czerwcu, a nie — jak zakładano wcześniej — o 25 punktów bazowych w marcu.
We wtorek o 15:00 czasu wschodniego rentowność 2-letnich obligacji wzrosła o 18.7 punktu bazowego do 4,654%, podczas gdy rentowności 10-letnich obligacji i 30-letnich obligacji skarbowych wzrosły odpowiednio o 14.5 i 9.6 punktu bazowego, do 4.315% i 4.466%.
Według FedWatch, dobre dane z rynku pracy z pierwszego tygodnia lutego i wtorkowa, wyższa od oczekiwań inflacja konsumencka gwałtownie obniżyły przewidywania dotyczące cięć stóp procentowych w 2024 r. — ze 160 do poniżej 90 punktów bazowych. Wpłynęło to na decyzje dotyczące stóp procentowych banków centralnych na całym świecie; traderzy oczekują teraz, że Reserve Bank of Australia (RBA) obniży stopy w tym roku tylko raz. Banki centralne gospodarek wschodzących mają też niewielkie pole do łagodzenia polityki pieniężnej przed Rezerwą Federalną, ponieważ mogłoby to doprowadzić do gwałtownego spadku krajowej waluty względem dolara amerykańskiego.
Dolar amerykański umocnił się do najwyższego poziomu od trzech miesięcy względem innych walut w indeksie dolara (DXY), po tym, jak wysoki odczyt inflacji przesunął oczekiwania na obniżkę stóp procentowych na czerwiec tego roku, zwiększając popyt na dolara. We wtorek indeks dolara amerykańskiego zamknął się na poziomie 104.96, rosnąc o 0.76%. Dolar umocnił się o 0.59% wobec euro, o 0.29% wobec funta szterlinga i o 0.96% wobec jena japońskiego. Po raz pierwszy od prawie trzech miesięcy amerykańska waluta wzrosła powyżej 150 jenów, co wywołało apele o interwencję w przypadku szybkiego, spekulacyjnego osłabienia azjatyckiej waluty.
Tymczasem traderzy na rynku kontraktów terminowych na stopę Fed Funds wyceniają na mniej niż 50% prawdopodobieństwo, że amerykański bank centralny zmieni kurs i obniży stopy procentowe w maju. Będą nadal śledzić komentarze przedstawicieli amerykańskiego banku centralnego dotyczące ich interpretacji raportu o inflacji.
Według Kristoffera Kjaera Lomholta, dyrektora ds. strategii walutowej i stóp procentowych w Danske Bank, dolar pozostanie w najbliższym czasie mocny ze względu na relatywnie wyższe stopy procentowe w USA, a ewentualna korekta na rynku aktywów ryzykownych dodatkowo zwiększy popyt na dolara. Dodał, że bank utrzymuje długie pozycje w dolarze amerykańskim wobec euro, funta szterlinga i korony norweskiej.
Analiza techniczna
Marcowe kontrakty futures na Dow Jones Industrial Average (YMH24)
Kontrakty futures na indeks Dow Jones Industrial Average (DJIA), obejmujący 30 spółek, spadły we wtorek o 1.42% do 38,333, zamykając się na poziomie najniższym od prawie półtora miesiąca. Wyższe od oczekiwań dane o inflacji konsumenckiej wywołały wyprzedaż na Wall Street, obejmującą akcje we wszystkich sektorach.
Kontrakty futures na indeks otworzyły się poniżej krótkoterminowej linii trendu stanowiącej wsparcie i podczas porannej sesji spadły o ponad 1.5%, zbliżając się do poziomu wybicia z 19 stycznia, po czym odrobiły część strat i zakończyły dzień na poziomie najniższym od prawie dwóch tygodni.
Najbliższe wsparcie znajduje się na poziomie 38,012, a zamknięcie poniżej niego może zepchnąć kontrakty futures na indeks z powrotem do strefy konsolidacji 37,390–38,010. Aby odzyskać impet, kontrakty futures na indeks powinny zamknąć się powyżej niedawnego historycznego maksimum wynoszącego 39,012; otworzyłoby to drogę do poziomu 40,300–40,800.
Strategia:
Otwórz długą pozycję na kontraktach futures na Dow przy 38,010, ustawiając stop loss i odwrócenie pozycji przy 37,800 oraz cel zysku na poziomie 39,000. Jeśli zlecenia stop zostaną uruchomione, utrzymuj krótkie pozycje, ustawiając stop loss na poziomie 38,100, i zamknij je, gdy kontrakty futures na indeks zbliżą się do 37,400.
Długie pozycje można również otworzyć, jeśli kontrakty futures na Dow zamkną się powyżej 39,012 lub przebiją poziom 39,150. Ustaw stop loss na poziomie 38800 i zamknij pozycję, gdy kontrakty futures na indeks zbliżą się do 40,300.
Rynki prawdopodobnie pozostaną zmienne przez kilka najbliższych tygodni. Dlatego pamiętaj o zabezpieczaniu zysków za pomocą kroczącego stop loss.
Marcowe kontrakty futures na Dow Jones Industrial Average — wykres dzienny
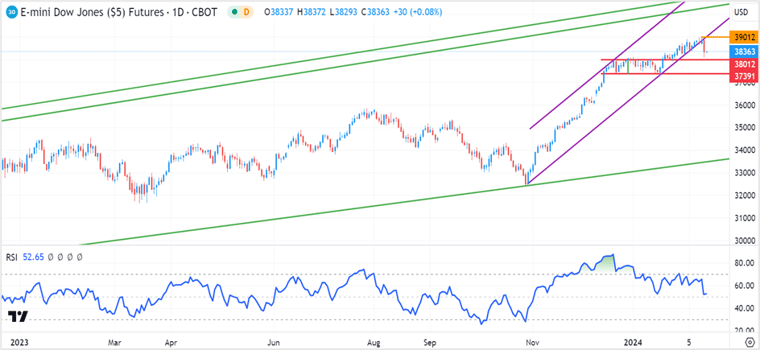
Kliknij link, aby wyświetlić wykres — TradingView — Track All Markets
Broadcom Inc (AVGO)
Broadcom odbił po przetestowaniu wsparcia na linii trendu przy $1230.00 i zakończył wtorkową sesję na poziomie $1251.65, tracąc 1.06%. Gigant branży chipów zyskał ponad 12% od początku roku i wzrósł o 6% w lutym, ponieważ szaleństwo związane ze sztuczną inteligencją (AI) doprowadziło do masowego kupowania akcji spółek z sektora półprzewodników, takich jak Broadcom, Nvidia Corp (NVDA) i Advanced Micro Devices (AMD)/
Najbliższe wsparcie dla akcji znajduje się teraz przy $1240.00, a zamknięcie poniżej tego poziomu może sprowadzić ceny jeszcze niżej, w kierunku styczniowych minimów na poziomie $1174.00. Po stronie wzrostowej strefa oporu znajduje się przy ostatnich historycznych szczytach, w przedziale $1285.00-$1295.00. Zamknięcie powyżej tej strefy wyraźnie wskazywałoby, że byki nie powiedziały jeszcze ostatniego słowa, a wzrosty prawdopodobnie sięgną kolejnego oporu na linii trendu w przedziale $1355.00-$1360.00.
Strategia:
Otwórz pozycję długą przy $1240.00, ustawiając zlecenie stop and reverse (SAR) na poziomie $1225.00, a cel zysku na $1290.00. Jeśli ceny przełamią poziom $1225.00, utrzymaj pozycje krótkie ze stop loss na poziomie $1250.00 i celem zysku na $1175.00. Możesz również otworzyć pozycje długie, jeśli Broadcom zamknie się powyżej $1295.00. Ustaw stop loss na poziomie $1275.00 i zamknij pozycję, gdy akcje zbliżą się do $1350.00.
W ciągu najbliższych kilku tygodni rynki prawdopodobnie pozostaną zmienne. Dlatego pamiętaj o przesuwaniu poziomu realizacji zysków.
Broadcom Inc — wykres dzienny
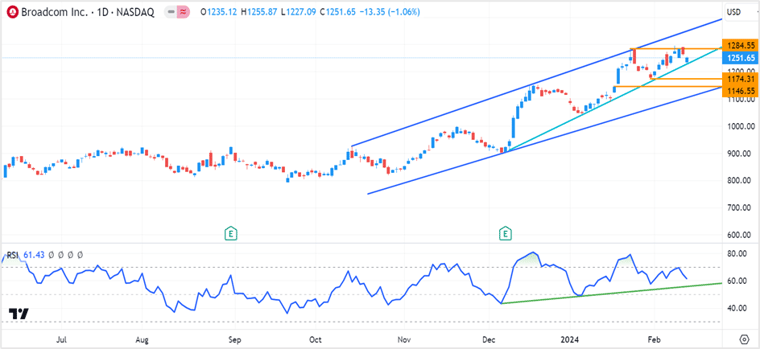
Kliknij link, aby wyświetlić wykres — TradingView — Track All Markets