 9 min di lettura


Le vendite di auto e nei negozi al dettaglio sono aumentate, mentre sono diminuite quelle nelle stazioni di servizio e nei negozi di prodotti per la salute e la cura della persona
A dicembre le vendite presso i rivenditori statunitensi sono aumentate dello 0.6%, registrando il rialzo più consistente da settembre, grazie alla solida spesa dei consumatori. Si è così concluso un anno turbolento che ha messo in luce la solidità dell'economia statunitense, sostenuta da un mercato del lavoro robusto. Escludendo le auto, le vendite al dettaglio sono aumentate di un più contenuto 0.4%. Un sondaggio tra gli economisti condotto da The Wall Street Journal prevedeva un aumento dello 0.4% delle vendite al dettaglio complessive e dello 0.2% al netto delle auto.
Le vendite al dettaglio rappresentano un terzo della spesa totale dei consumatori e forniscono indicazioni sulla resilienza dell'economia statunitense. Secondo l'US Census Bureau, che fa capo al Dipartimento del Commercio, le stime preliminari delle vendite al dettaglio, comprese quelle alimentari, sono aumentate a 709.9 miliardi di dollari a dicembre, in rialzo del 5.6% su base annua e del 3.2% nel 2023. Nel frattempo, le vendite totali nell'ultimo trimestre del 2023 sono aumentate del 3.9% rispetto allo stesso periodo dell'anno precedente.
Sono stati registrati aumenti delle vendite presso i rivenditori non fisici (1.5%), i negozi di merci varie (1.3%), i negozi di abbigliamento (1.5%) e gli altri negozi al dettaglio (0.7%). Al contrario, le vendite sono diminuite nei negozi di prodotti per la salute e la cura della persona (-1.4%), nelle stazioni di servizio (-1.3%), nei negozi di mobili (-1%) e nei negozi di elettronica ed elettrodomestici (-0.3%). Le vendite al dettaglio core, che escludono le auto, le vendite nelle stazioni di servizio, i servizi di ristorazione e i materiali da costruzione, sono aumentate di un consistente 0.8% a dicembre, il rialzo più forte da luglio.
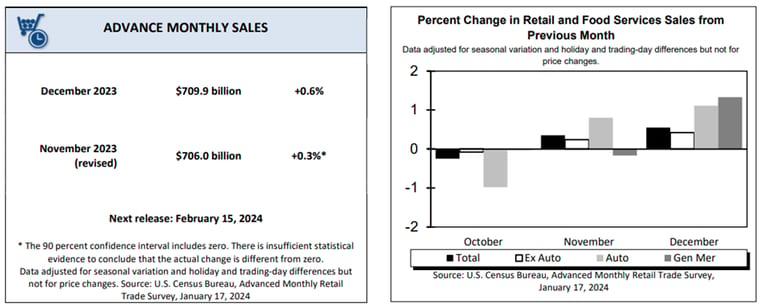
I dati mensili sulle vendite al dettaglio non sono corretti per l'inflazione e indicano quindi che le vendite stanno aumentando a un ritmo più rapido del tasso d'inflazione annuo del 3.4%, come mostrato dai dati di dicembre dell'indice dei prezzi al consumo (CPI), pubblicati all'inizio del mese. Anche su base mensile, le vendite delle famiglie sono aumentate dello 0.6% a dicembre, a fronte di un aumento dell'inflazione dello 0.3%, a indicare una solida spesa dei consumatori.
Se da un lato il dato robusto sulle vendite al dettaglio di dicembre rafforza l'ipotesi che l'economia statunitense possa evitare la recessione prevista da molti analisti lo scorso anno, dall'altro sostiene la posizione della Fed, favorevole ad attendere ancora un po' prima di tagliare i tassi d'interesse. Gli economisti di Bank of America, tuttavia, invitano alla cautela riguardo ai solidi dati sulle vendite di dicembre. Ritengono che i numeri siano stati determinati da una variazione significativa dei fattori stagionali, che sarà compensata a gennaio.
Thomas Martin, senior portfolio manager presso Globalt Investments, ritiene che la Federal Reserve probabilmente abbasserà i tassi entro la fine dell'anno, anche se potrebbe non farlo in occasione di ogni riunione di politica monetaria. Ritiene che i trader posizionati in previsione di tagli aggressivi dei tassi e investiti principalmente in azioni potrebbero diversificare i propri portafogli includendo obbligazioni.
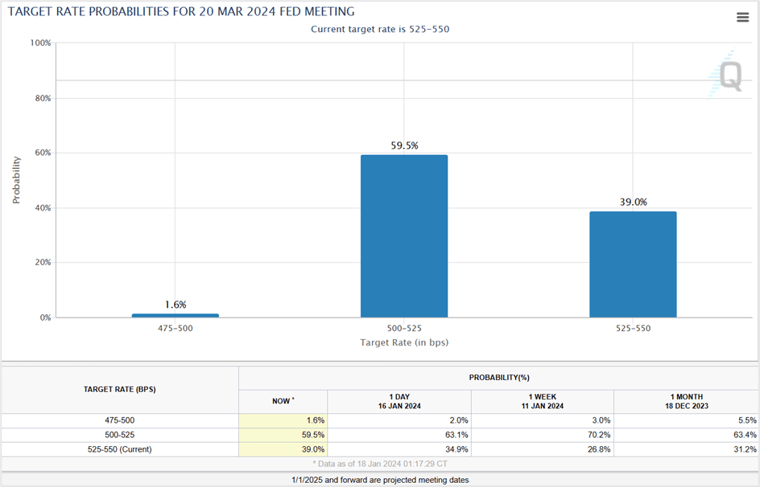
Nel frattempo, i trader dei futures sui Fed Funds hanno ridotto le aspettative di un calo dei tassi d'interesse a marzo, anche se la percentuale di trader che si aspetta ancora un taglio dei tassi da parte della banca centrale statunitense è vicina al 60%. Secondo il più recente CME Group’s FedWatch Tool, il tasso obiettivo atteso, ovvero la percentuale di trader che si aspetta un taglio dei tassi da parte della Fed a marzo, era pari al 59.5% mercoledì, in calo rispetto al 63.1% del giorno precedente e al 70.2% dell'11 gennaio.
Fonte: sito web di CME Group
Gli economisti commentano il rapporto mensile sulle vendite
Chris Larkin di Morgan Stanley ha affermato che, prima della pubblicazione dei dati sulle vendite al dettaglio, i funzionari della Fed erano fermi nel sostenere che non avrebbero avuto fretta di tagliare i tassi e che il rapporto sulle vendite di mercoledì, più forte del previsto, rafforza questa posizione.
Christopher Rupkey, capo economista presso la sede di New York di FWDBONDS, ritiene che la crescita economica negli Stati Uniti sia solida e che gli economisti che avevano previsto una recessione quest'anno dovranno rivedere al ribasso le loro stime. Ha inoltre affermato che, secondo i funzionari della Fed, quest'anno l'economia statunitense potrebbe consentire alcuni tagli dei tassi.
Quincy Krosby, chief global strategist di LPL Financial a Charlotte, ha affermato che i dati sulle vendite al dettaglio di dicembre indicano un rallentamento dell'economia, sostenuta dalla spesa delle famiglie, in un contesto di mercato del lavoro robusto, calo dei prezzi della benzina e lieve diminuzione dei tassi d'interesse.
Reazione dei mercati alle notizie mensili sulle vendite al dettaglio
Azioni statunitensi hanno recuperato le perdite iniziali, ma mercoledì hanno chiuso in ribasso dopo che i dati sulle vendite al dettaglio statunitensi, più forti del previsto, hanno ridimensionato le speranze che la Federal Reserve iniziasse a tagliare i tassi d'interesse a marzo. Il dollaro statunitense e i rendimenti dei Treasury sono saliti, pesando sui titoli azionari. Tutti gli indici azionari hanno chiuso in territorio negativo e il Dow Jones Industrial Average ha registrato la terza seduta consecutiva in calo. L'indice dei 30 titoli ha chiuso in ribasso dello 0.25% a 37,266.67, penalizzato da un crollo di quasi il 3% di Walgreens (WBA) e Caterpillar (CAT), mentre Charles Schwab (SCHW) ha perso l'1.3%. Tra i titoli in rialzo, Boeing (BA) ha guadagnato l'1.3% mercoledì, recuperando parte della perdita di oltre il 25% dal picco di dicembre. Nel frattempo, l'S&P 500 e il Nasdaq 100 hanno perso lo 0.56%, chiudendo rispettivamente a 4,739.21 e 16,736.28.
Secondo Jim Reid, stratega di Deutsche Bank, la recente forte correlazione tra azioni e obbligazioni, iniziata con una tendenza ribassista ad agosto e diventata rialzista a ottobre, sta tornando a segnalare una tendenza ribassista. La stretta correlazione non durerà per sempre, ma per ora i due mercati si muovono all'unisono: mercoledì entrambi hanno registrato vendite mentre gli investitori rivalutavano le prospettive di tagli dei tassi nel breve termine.
Rendimenti dei Treasury sono saliti mercoledì e i rendimenti dei Treasury decennali e delle obbligazioni trentennali hanno raggiunto i massimi da cinque settimane, dopo l'aumento inaspettato dell'inflazione al consumo nel Regno Unito a dicembre e il rialzo delle vendite al dettaglio ai massimi da tre mesi negli Stati Uniti. Il rendimento dei titoli biennali è aumentato di 12.6 punti base, al 4.363%, la chiusura più alta dal 9 gennaio, mentre i rendimenti dei Treasury decennali e delle obbligazioni trentennali sono saliti rispettivamente di 4.2 e 2.0 punti base, al 4.109% e al 4.318%. Nel frattempo, mercoledì l'inversione della curva dei rendimenti tra i titoli biennali e decennali si è accentuata, passando a -25 punti base dai -16 punti base del giorno precedente, il livello più basso da novembre dello scorso anno dopo la pubblicazione del rapporto sulle vendite al dettaglio.
Secondo il fixed-income portfolio manager di Wellington Management, Brij Khurana, i solidi dati economici statunitensi di breve periodo hanno indotto gli investitori a ridimensionare le aspettative incorporate nei prezzi sui tassi della Fed. Ritiene che la parte iniziale della curva dei rendimenti incorpori tagli dei tassi eccessivi.
Il dollaro statunitense si è apprezzato rispetto alle valute concorrenti per la quarta seduta consecutiva nell'indice del dollaro USD (DXY), chiudendo la seduta di mercoledì a 103.45, il livello più alto dal 12 dicembre, dopo che il solido rapporto sulle vendite al dettaglio statunitensi ha ridimensionato le aspettative che la banca centrale degli Stati Uniti si affretti a tagliare i tassi d'interesse a marzo.
Mercoledì il dollaro statunitense è salito dello 0.07%, chiudendo a 1.0882 contro l'euro; rispetto alla sterlina e allo yen giapponese, il biglietto verde è avanzato rispettivamente dello 0.32% e dello 0.65%, chiudendo a 1.2676 e 148.14.
Nonostante gli avvertimenti di esponenti della Fed come il governatore Christopher Waller e la presidente della Fed di Cleveland Loretta Mester, secondo i quali i funzionari della banca centrale non abbasseranno i tassi in modo aggressivo, i mercati scontano ancora tagli dei tassi per 145 punti base quest'anno. Secondo Niels Christensen, chief analyst di Nordea, la propensione alla riduzione del rischio e il ridimensionamento delle aspettative sui tagli dei tassi favoriscono la valuta statunitense.
Analisi tecnica
Microsoft Corp. (MSFT)
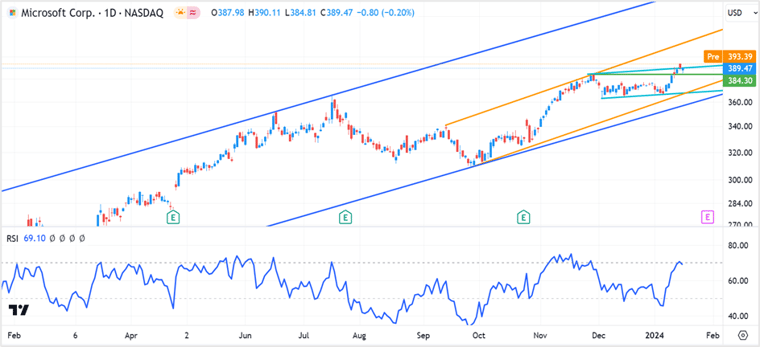
Mercoledì Microsoft ha ritracciato dai massimi storici e ha chiuso a $389.47, in calo dello 0.20% nella seduta. Dopo un'apertura debole, il colosso tecnologico ha ampliato le perdite nella sessione mattutina, prima di rimbalzare dai minimi di giornata dopo non essere riuscito a violare il supporto di breve termine e il precedente massimo storico a $384.30. Una chiusura al di sotto di questo livello potrebbe spingere il titolo verso il supporto successivo a $368.00 (la trendline che collega i minimi recenti). Al rialzo, una chiusura sopra $391.00 o la rottura di $396.00 potrebbero spingere il titolo verso $416.00.
Strategia:
Aprire una posizione long su MSFT se il titolo chiude sopra $391.00 o supera $396.00. Impostare uno stop loss a $388.00 e uscire quando i prezzi si avvicinano a $416.00. I trader possono anche aprire posizioni long a $369.00-$370.00, con uno stop loss a $364.00 e un obiettivo di profitto a $384.00.
Microsoft Corp. - Grafico giornaliero
Fai clic sul link per visualizzare il grafico - TradingView — Track All Market
Oro spot
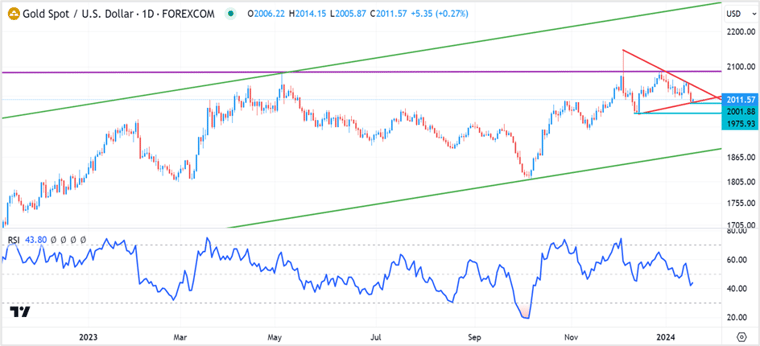
Mercoledì l'oro spot ha chiuso a $2006.20, registrando perdite per la seconda seduta consecutiva dopo che i dati sulle vendite al dettaglio statunitensi, più forti del previsto, hanno spinto al rialzo il dollaro statunitense e i rendimenti dei Treasury, penalizzando al contempo gli asset rischiosi come azioni e materie prime. Il metallo prezioso è inserito in un trend rialzista primario, ma nel breve termine i prezzi potrebbero oscillare nella fascia $1973.00-$2090.00.
Se i prezzi dell'oro rimangono al di sopra del minimo di mercoledì, potremmo assistere a un rimbalzo di breve termine verso $2043.00. Tuttavia, per l'avvio della prossima fase del rally rialzista, l'oro spot dovrebbe chiudere sopra $2090.00. Al ribasso, il supporto di breve termine si trova a $2002.00 (il minimo di mercoledì); una chiusura al di sotto di questo livello potrebbe estendere le perdite fino a $1973.00-$1975.00 (i minimi di dicembre 2023).
Strategia:
Aprire una posizione long sull'oro spot a $1973.00-$1975.00, con uno stop loss a $1962.00, e uscire quando i prezzi si avvicinano a $2040.00. È possibile aprire posizioni long anche se il metallo prezioso chiude sopra $2043.00 o supera $2050.00. Impostare lo stop loss a $2035.00 e l'obiettivo di profitto a $2085.00-$2090.00.
Oro spot - Grafico giornaliero
Fai clic sul link per visualizzare il grafico - TradingView — Monitora tutti i mercati